
Matolcsy nem fér a bőrébe
A T/1817. számú törvényjavaslat bepillantást engedett Matolcsy György lelkének mélyebb bugyraiba. Ebben a bugyorban valami nehezen magyarázható gyűlölet fortyog azon embertársai iránt, akik az elmúlt tizenkét évben az adódozott jövedelmükből félretett nyugdíjcélú megtakarításaikat nem kívánják feláldozni a fülkeforradalom esztelen gazdaságpolitikájának oltárán.
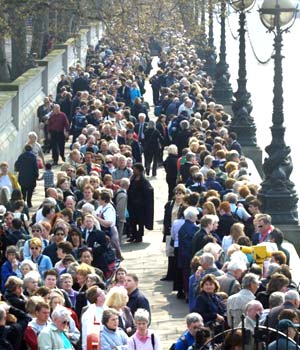
A magánnyugdíjpénztári tagok lettek a hónap egyes számú közellenségei.
A Fidesznek a szabad pénztárválasztásról kialakított elképzelései a következő elveken nyugszanak:
<ul><li>a cél érdekében tetszőlegesen nagyot lehet hazudni (a pénztárak elvesztették a megtakarításokat, csak az állam tudja garantálni a nyugdíjak értékállóságát, a pénztárak tőzsdéznek a pénzzel)</li><li>bármekkora cinizmus belefér (mindenki jól jár, megvédték a nyugdíjakat)</li><li>tetszőlegesen hátrányos feltételekkel sújthatók a magánnyugdíjpénztárban maradók</li><li>értéktelen üveggyöngyökkel is meg lehet vesztegetni az átlépőket.</li></ul> <p style="text-align: justify">A szabad pénztárválasztás feltételei a következők, már ahogy a Fidesz a szabadságot képzeli:</p> Ha át akarsz menni az állami nyugdíjrendszerbe, akkor nem kell tenned semmit, és a kezedbe nyomnak egy kis aprót.
Ha maradni akarsz, akkor
- vállalod, hogy elveszíted az állami nyugdíjjogosultságodat
- vállalod, hogy egykulcsos, 40%-os jövedelemadót fizetsz az Egyszeri Radikális Adócsökkentés Pártjának
- vállalod, hogy személyesen nyilatkozol a „nyugdíjbiztosítási igazgatási szervnél”.
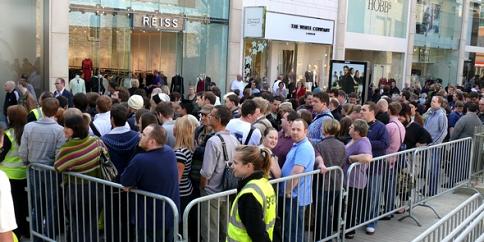
Ez utóbbit elmesélem, mert olyan jó. A nyugdíjbiztosítási igazgatási szerveknek országosan kb. 30 ügyfélszolgálata működik, Budapesten például egy (1) darab, a Visegrádi utca 49.-ben. Ennek felkeresése bármilyen más esetben is egész napos túlélőtúra, amit nehéz harapásnyomok nélkül túlélni. Erre az infrastruktúrára ereszti rá Matolcsy a magánnyugdíjpénztárak hárommillió tagját.
Kilométeres sorok a hidegben, egymással ordítozó emberek, infarktusban holtan összeeső nyugdíjasok, síró csecsemők, idegösszeroppanást kapó ügyintéző, sorszámosztás, tessék visszajönni holnap, tessék letáborozni az iroda előtt éjszaka, mi van itt, emberek, ki adott engedélyt a gyülekezésre.
Kultúrállamban nyilván azt nyilatkoztatnák, aki menni akar, és a nemnyilatkozást tekintenék a maradási szándék kifejezésének. Kultúrállamban a nyilatkozattétel infrastruktúráját az ügyélkörhöz igazítanák, például nyilatkozhatnánk munkáltatónknál vagy a pénztárban. Kultúrállamban a nyilatkozattételre adott időt a döntés súlyához és az érintettek számához igazítanák. Kultúrállamban elfogadnák a nyilatkozattétel ismert alternatív módjait, például a válaszlevelet, a kormányzati ügyfélkaput vagy a közjegyző által hitelesített nyilatkozatot.
De hát mit tegyünk, ha egyszer Matolcsy kiszerződött a kultúrállamból?
A kormány egyébként felhatalmazza saját magát, hogy a nyilatkozattétel részletes eljárási szabályait rendeletben állapítsa meg. Mi itt a Vincenten mindig is imádtuk megtippelni a Fidesz-kormány következő geciségét, bár jellemzően alulbecsüljük a tehetségüket. Íme, az ötletek:
- Nyilatkozni hat példányos, kézzel kitöltött nyomtatványon kell, ami egy használaton kívüli vécében elsuvasztott, bezárt iratszekrény fenekéről szerezhető meg, az ajtón a következõ felirattal: „Vigyázz! A leopárd harap!”
- Ha ez kifogy, nyomtatványt már csak a mátészalkai telephelyen, személyesen lehet átvenni, de igénylőnként naponta legfeljebb öt példányt.
- A személyazonosságot a személyi igazolvány mellett a születési anyakönyvi kivonat hiteles, vérrel írott másolatával is kell igazolni.
- A nyilatkozattételhez be kell mutatni a pénztártag harminc percnél nem régebbi köztartozásmentes igazolását.
- A nyugdíjfolyósító ügyfélszolgálati irodájában különleges állampolgársági vizsgát kell tenni, ami a Himnusz békaügetésben énekléséből és a NENYI-ismeretekből áll. A jelentkezők mandarin vagy óperzsa nyelven vizsgázhatnak.
Akinek ezek után is sikerül nyilatkozatot tennie, annak a nyilatkozatát személyesen Selmeczi Gabriella fogja elveszíteni egy swingerpartin.
<
p style=”text-align: justify”>Gyuri, te nagyon rázod már azt a pofonfát…
<div class='sharedaddy sd-block sd-like jetpack-likes-widget-wrapper jetpack-likes-widget-unloaded' id='like-post-wrapper-192691293-16516933-6ae38182c98b9' data-src='https://widgets.wp.com/likes/?ver=14.1#blog_id=192691293&post_id=16516933&origin=www.orulunkvincent.hu&obj_id=192691293-16516933-6ae38182c98b9&n=1' data-name='like-post-frame-192691293-16516933-6ae38182c98b9' data-title='Like or Reblog'><h3 class="sd-title">Like this:</h3><div class='likes-widget-placeholder post-likes-widget-placeholder' style='height: 55px;'><span class='button'><span>Like</span></span> <span class="loading">Loading...</span></div><span class='sd-text-color'></span><a class='sd-link-color'></a></div>
@szempontpuska: 100advég és a hitelesség?
propeller.hu/itthon/1476790-heim-peter-az-allami-nyugdijjal-nem-jarunk
http://www.gemosz.hu/userfiles/Heim%20Péter(1).ppt
apenzszava.blog.vg.hu/2009/07/21/jobbletre-szenderulve/
@tollaszerge:
index.hu/gazdasag/magyar/2010/11/29/matolcsy_visszaszolt_az_europai_bizottsagnak/
@sajtohuba: Ugyanmár!
Nem versz át!
ezek komcsik!
🙂
@maroz: Hát…
Nem lennék most az európai bizottság helyében!
🙂
@maroz: Én ezt nem is értettem igazán, mert olyan jelentéktelennek tűnnek számomra a különbségek, hogy még alapjáraton is indokolatlannak tartom ezt a hepciáskodást.
Olyan undok kismalac tempónak vélem, ami kifejezetten a hazai közönségnek szól, csak hát mi a rossebben bízik Matolcsy, hogy a külföld erről csak akkor szerez tudomást, ha a Wikileaks kiszivárogtatja? 🙂
@szempontpuska: Az IMF már porrá lett zúzva a legutóbbi szabadságharcban. Majd pont egy tyúkszaros Európai Bizottság kedvéért fogunk kellemkedni?
Különben is, amíg a kommunistabankárállat képviseli benne a lángoktólöleltet, tudjuk, honnan fúj a szél.
@maroz: Így kell antrézni afelé a csapat felé, akivel fél évig együtt kell dolgznia. Mind etikai, mind szakmai alapon alapon.
Hihetetlen, hogy tud valaki ennyire arrogáns és eszhól lenni egyszerre.
@sajtohuba: Azért mintha annak is lenne még egy picinyke esélye, hogy mégsem kell majd együtt dolgoznia velük, nem? 😉
@Egon Bondy: Én kezdő vagyok, de holvan Vladimirka?
@Kettes: hogykellkibarnítanihaakukacomsárgalett?
Matolcsy napról napra egyre egzaltáltabb. 🙂 Ha már hiúsági kérdést csinál a növekedési és inflációs előrejelzésekből, akkor közel a vég.
@szempontpuska: Az utólagos okoskodás gyöngyszeme. Az alternatívát egy olyan hipotetikus személy testesít meg, aki minden hónapban megveszi a prompt piacon azt a papírt, amelyik utólag a legjobban teljesítőnek bizonyul.
Kajánul emlékeztetnék rá, hogy Heim megbukott, mint alapkezelő. 🙂
@Kettes: Nagy szenyaság lenne megkérni, hogy tegye mellé az AEGON Alapkezelő teljesítményét ugyanebben az időszakban?
@szempontpuska:
Lehet ekézni a pénztárakat, de ahogy jogom van tüdőrákot kapni a cigitől, alkoholistának lenni, úgy legyen jogom hülyének lenni is és maradni…
Ja, hogy kell a pénzem…
Akkor ne farizeuskodjunk itten, szüntesse meg a vérbe az állam a pénztárakat, ne finomkodjunk.
Hja, hogy ennek már a mostaninál is rosszabb sajtója lenne?
Tessék vállalni…
(egyébként egy osztrák kollégával beszéltem ma, tényleg minden kommentár nélkül elmondtam néhány pontban mi készül, erre csak annyit mondott a büdös labanc, hogy ez diktatúra… pedig még azt is elmondtam, hogy SZABAD a választás, csak épp személyesen kell elmenni bejelenteni….. hogy maradok)
Na, szóval, vigyék, ha akarják, és viseljék a következményeit, de amit eddig megtakarítottam úgy, hogy azt törvény garantálta, akkor az az enyém, nem lehet 13 évre (de még 1 hónapra sem) visszamenőleg törvénykezni…
@szempontpuska: te tudsz olvasni öcsécském? Én 12 évről beszélek, te meg belinkelsz egy index cikket a 2010-es eredményekről. Komoly vagy.
@Los Alamuszi: tehát szerinted korrekt az, hogy ~5%-os folyó költségek mellett (legyünk jóindulatúak) 2% reálhozamot tudnak a pénztárak felmutatni? Nem jótékonyságból adom az MNYP-nek a pénzemet, elvárom, hogy azt hatékonyan fektessék be, de biztos én vagyok a falu proletárja, hogy ezt elvárom a pénzemért cserébe:-)
@1 db Magyarország: Tulajdonképpen te mit is árulsz itt? 🙂
Vedd már észre, hogy ez egy másik vita. Volt egy csikónk, olyan amilyen, de volt benne ígéret is. Persze, igazad van neked, lehetne arról vitázni, hogy mit kellett volna inkább kezdeni még vele, hogy biztosabban paripává cseperedjék, egyenesen versenylóvá, világverő Kincsemmé, amit akarsz, csakhogy.
Nem kéne megfeledkezz arról az apróságról, hogy ezek a posztok alapvetően azért születtek, mert valakik bunkósbottal gusztustalanul hókonvágták azt a csikót, megnyúzták, a bőréből dudát csináltak, a négy lábából pikulát, a fejéből pedig kocsonyát.
Ezen busongunk itten magunkban, mire fel jössz te, hogy nem is volt olyan szépen befonva a sörénye annak a csikónak.
@1 db Magyarország:
nem, azzal jövök, hogy léphess vissza, ha nem tetszenek, és maradhass, ha úri kedved úgy tartja és ne szóljunk meg másokat sem egyikért, sem másikért, ahogy már régóta nem vitáznak azon az emberek, hogy csakis katolikusként vagy reformátusként üdvözülhetnek-e…
De az Audis dolgon akkor is mosolygok: tessék észrevenni, hogy bróker és banki teljesítményt vársz el a mnypok alkalmazottjaitól. Nem állítom, hogy minden bróker és banki dolgozó milliomos, de mondjuk azért a legalsó szint felett itt keresnek a legjobban az emberek.
Tehát teljesítményben elvárod a pénzügyi profikét, azonban megfizetni nem szeretnénk őket…
Innen ugye egy eset van: pay nuts, get monkeys, ahogy egy kedves holland kollégám mondta volt: ha nem fizeted meg az embereket, akkor a jó emberek elmennek oda, ahol úgy is keresnek, a mnyp-ban meg marad az, aki már nem kell az olyan elismertem profittermelő központoknak, mint egy brókercég vagy egy bank… (természetesen kivételek vannak, de ezek leginkább csak erősítik a szabályt)
Egyébként rosszul tudom, hogy a mnyp-ok nem részesednek az elért hozamból, semmiféle más bevételük, mint a tagok befizetésének x százaléka nincs?
Félreértés megint ne legyen, nem állítom, mert nem tudom (legfeljebb csak sejtem), hogy ne lenne még mindig kifizetődő 3 vagy 4%-on dolgozniuk.
És igen, csúnya dolog, de ez nem csak a működési költség, hanem a tulajdonos pénzintézet (biztosító, mint az ING vagy bank, mint a Budapest Bank pl) HASZNA.
Mi magyar emberek szeretünk megsértődni azon, hogy az üzleti partnerünk nem szívjóságból dolgozik, hanem azért, mert hasznot akar elérni. Holott ez normális dolog…
Akinek nem tetszik, tényleg menjen és mehessen az államiba, ahol nincs egyéni számlája, a majdani kifizetések köszönő viszonyban sem lesznek azzal, amit ő korábban berakott (különösen, ha jól kereső emberről van szó, aki elérte a járulékplafont), ahol nem egészen úgy értik az öröklést, mint a mnyp számlánál, ahol az kapja a befizetéseidet, akit TE megnevezel, és nem csak az özvegyed (aki ha szerencséjük van, előbb elpatkol, mint Te…)
De tényleg miről vitázunk: nem tetszik, vedd a kis számlácskádat, és vidd békével.
Én nem kívánnám, hogy Neked ezért télvíz idején a NYUFI irodákra kelljen elzarándokolnod (ami rosszabb esetben jó pár nagyvárosnyira van Tőled).
Ennyi.
@1 db Magyarország: A manyupok költsége valóban magasabb, mint az alapkezelőké, és jóval magasabb, mint az ONYF-é. Ha ez megnyugtat, akkor még mindig olcsóbbak, mint az életbiztosítók (ha jól értem, ebben gondolkodsz manyup helyett.)
Nem láttam még belülről manyupot, de a következőket gyanítom az adminisztrációjukról: az egyéni számlavezetés egy méretes szívás.
A feladat az lenne, hogy a nyilvántartásban összehozzák az APEH-től beömlő pénzeket és az ugyancsak az APEH-től hónapokkal később beömlő bevallási adatokat. Látatlanban lefogadom, hogy semmi nem egyezik semmivel. Márpedig a pontos egyeztetés nélkül nem lehet az ügyfelek által kiválasztott portfóliókba allokálni a pénzt, azaz nem lehet megfelelni a törvényi előírásoknak.
Ezért ha én manyup lennék, rohadtul nem sajnálnám a pénzt az adminisztrátorokra és a fejlesztőkre, hogy minél több és szofisztikáltabb algoritmusom legyen a Kovács 145 Jánosok és a 4800 Ft-ok összepárosítására.
Ezt a feladatot az ONYF-nek nem kell elvégeznie, az alapkezelőnek pedig több nagyságrenddel kisebb méretben. Az, hogy egy állami kezelésű tőkefedezeti egyéni számlás pénztár olcsóbb lenne: kizárt. Drágább lenne és valószínűleg nem működne rendesen. De a leginkább nem is lesz.
Egyébként összehasonlítottam az Aegon Kötvényalap, a MAX Composite és a pénztáram nettó hozamát 2003 és 2008 között (ebben az időszakban vannak összehasonlítható adatok, és ekkor vezette Heim az Aegont :)), eredményhirdetés:
1. Aegon 42,31%
2. a pénztáram 37,9%
3. MAX Composite index 37,3%
4. infláció 34,0%
Vagyis az alapkezelő évi 0,9%-kal ért el jobb hozamot, mint a pénztár. A hivatalos duma ugyebár az, hogy 4,5% költség helyett tessék 0,9%-kal csinálni.
@maroz: nem árulok semmit, csak az zavar, hogy nem nagyon találok sehol olyan véleményt ami kicsit árnyalná a képet, itt is nagyon egyoldalúan van a dolog bemutatva. Oké, ezt még lehet a felháborodás számlájára írni. Azt viszont én nem vitaként aposztrofálnám ami itt folyik, ez egy többfelvonásos „k. anyád Matolcsy” kirohanás. Ami rendben is volna, csak mellette nehogy elhiggyük már, hogy az MNYP volt a silver bullet. Az kb annyira röhejes, mint amikor Csillag kinyilatkoztatja a frankót, mint a szakember, aki „részt vett az elmúlt évtizedek eredményes reformjainak kidolgozásában” (hogy ne csak jobboldali közgazdákat ekézzünk).
A busongás helyett lehetne mondjuk arról vitázni, hogy milyen érvek szólnak amellett, hogy ne adjuk oda az államnak azt a sovány kis gebét, amink van, vagy hogy kinek éri meg visszaadni és kinek nem. Vagy pl arról, hogy hogy lehet, hogy 12 év alatt senkinek sem tűnt fel, hogy nem Overdose-t kaptuk a pénzünkért, hanem valami korcsot.
@Los Alamuszi: leírom neked még egyszer, mert úgy néz ki nem jött át: nem sajnálnám a pénzt az MNYP-ktől, ha mellette teljesítményt is tudnának felmutatni. Sajnos tipikus magyar „piaci” viszonyokat sikerült kialakítani az MNYP-k esetén is, igazi verseny nincs, mellette viszont legalább jó drágán nyújtanak gyenge teljesítményt.
@1 db Magyarország: Te milyen vitáról beszélsz? Ki kezdeményezett itt vitát, eszmecserét, bármit a második pillér előnyeiről, hátrányairól, tanulságairól, javítási lehetőségeiről?
Senki. Egy pillanatig nem volt itt vita. Egyik nap bejelentették, hogy 14 hónapra elterelik a tagdíjakat, két hétre rá bejelentették, hogy ja és beszántjuk az egészet.
Most már, hogy a kormány visszavonhatatlan szándéka, hogy megszünteti a második pillért, nincs miről vitatkozni. A kormány hozott minket abba a helyzetbe, hogy már csak annyit mondhatunk, hogy k. anyád Matolcsy. Nehogy már ez is a mi hibánk legyen.
@Kettes: korrekt, de azt tegyük hozzá, hogy ha valakik méretgazdaságosan tudnának működni, akkor az az MNYP-k kellenének hogy legyenek. Ahhoz képest, hogy évi 400-500-600 milliárdot tologattak jobbra-balra, közel 5%-os folyó költséggel dolgoztak? Ráadásul az APEH a munka egy jó részét még el is végzi nekik a bevallások feldolgozásával, valószínűleg batchben kapják az adatokat, amiket kézi munka bevonása nélkül fel tudnak dolgozni.
@1 db Magyarország: Az 5% költséghányad vitán felül magas. A tippem az, hogy szerzési költségekre költenek túl sokat (ügynöki jutalék az új belépők után).
Az is nyilvánvaló, hogy túl sok pénztár van, és a kicsiknél nem érvényesül a méretgazdaságosság.
Valamint az is igaz, hogy a teljesítményeket nem lehet transzparensen összehasonlítani. Elvileg az átlépés költségei alacsonyak, mégis alig lépnek át a tagok a rosszul teljesítő, drága pénztárakból a jókba. Az az OTP sikerének a kulcsa.
Éppenséggel lehetett volna mit csiszolni a szabályokon – de arról szó nincs, hogy a második pillér „nem vált be”, hogy túl kockázatosan fektette be a pénzt meg a többi bullshit.
A reform közgazdászok levele: http://www.fn.hu//penzugy/20101129/bokros_maragjunk_magan_nyugdijpenztarban/
Ezzel a ponttal azért bajom van: „1. arra bátorítjuk a magánnyugdíj-pénztárak tagjait: tartsanak ki a magánpénztárak mellett, ragaszkodjanak a sok-sok év alatt képzett megtakarításukhoz, öregkori megélhetésük biztos alapjához,”
Szerintem a manyup-okból a mai játékszabályok szerint az életjáradék nem azonos az „öregkori megélhetésünk biztos alapjával”, hanem „csak” annak egy része, amivel az egyéni számlán összegyűjtve jobban tudunk előre is kalkulálni. pontosabb lett volna úgy fogalmazni, hogy a teljesből egy kisebb, de biztos rész.
Kis csúsztatás tehát a közlemény szövegében, mégis erősen gyengíti a hitelességét.
@1 db Magyarország: Kutyára nem érdekel, hogy sajnálod-e a pénzt a magánnyugdíjpénztáraktól, mert (a saját számlád kivételével) nem a te pénzed, így neked nincs mit rajta sajnálni. A pénz másoké, ha ez a fogalom jelent még valamit a Fideszmagyarországon.
A sajátodat vidd oda, ahova akarod, a másokéhoz nyúlni viszont egyszerű útonállás. Erről ugyanúgy értelmetlen össztársadalmi vitát folytatni, mint arról, hogy kinél mi legyen vacsorára. Majd mindenki eldönti magának. Ha nem, akkor onnantól kezdődik a diktatúra.
Én is magasnak tartom a magánnyugdíjpénztárak működési költségeit, de ekkor az lett volna a jogalkotó feladata hogy csökkenti őket, nem az hogy kirabolja az embereket. Erre hivatkozni borzasztóan gennyes és cinikus. Viszont egyre inkább úgy érzem, hogy ha évi 10%-ot nyelne le egy pénztár, akkor is jobban megérné náluk tartani a pénzemet, mint annál a magyar államnál, amelyik szemrebbenés nélkül írja újra az alkotmányt naponta háromszor.
Nah, szerintem Matolcsy a 22 ezermilliárd jelentős részét el akarja inflálni. Ehez kellene neki az, hogy az MNB ne emeljen kamatot. Az lessz, mint Argentiában, hogy a hivatalos és valós inflációs adaok között tíz-tizenötszörös különbség van.
Hogyan tudja megoldani, hogy jelentősen romoljon a forint, miközben a devizákkal szemben tartsa (nagyjából) magát?
@Szindbad: Sehogy.
@Szindbad: Egyszerűen: a néptől kapott felhatalmazásra hivatkozva egy egyéni képviselői törvényjavaslat gyorsított köztársaságu elnöki kihirdetésével.
@tollaszerge: Argentiában kb 20%-os a valós infláció, az USD/ARS messze nem romlott ennyit.
@1 db Magyarország:
egy audiért cserében igazán negligálhatták volna a válságot meg a többi negatív hatást.
Nem is értem…
(hisz a válság elején még Simor is lenyilatkozta, hogy a válság minket nem érint)
Ha nem tetszik sem az, hogy piaci hatásoknak van kitéve a pénzed, sem az, hogy túl sok a működési költség, egyértelműen ki kellett volna lépned, vissza az államiba. Megtették sokan nem olyan régen…
Ja, hogy akkor a cucialisták szóltak, hogy gyere, mert jó lesz úgy együtt, és nekik nem hittél vagy akkor csak nem érdekelt annyira a dolog?
Egyébként én is elismételném, mert tényleg nem megy át, akárhányan mondjuk:
hitbéli vitát folytatsz velünk, és nem, nem akarunk megtérni az egyetlen igaz hithez.
Te nyugodtan büntesd le a mnypdat és lépj vissza az állami rendszerbe, ha tetszik, van rá lehetőség.
Vagy maradj, és lobbizz, tüntess, gyűjts aláírásokat annak érdekében, hogy tegyék rendbe a mnypok törvényi és működési dolgait.
De hadd maradjon, aki akar, és ne oszlassák fel az egész rendszert.
Ahogy nem szokás egy házat sem felrobbantatni és eldózeroltatni, ha mondjuk cserélni kell a parkettát. Hívjunk parkettást, vagy ha se pénz, se kedv, akkor költözz ki a házból, add el, menj másikba, de biztos van olyan ember, aki még lát fantáziát a házban. És mennyiszer, de mennyiszer előfordul, hogy aztán a tatarozás után a ház szebb lesz, mint volt, és még a régi tulaj is megbánja, hogy eladta….Vagy nem lesz szuper, de aki benne lakik, az elégedett lesz vele. Hadd legyen ez az ő dolga.
De úgy látszik, ez tényleg magas…
@Los Alamuszi: te diszlexiás vagy?
@tollaszerge:
az utolsó bekezdésben a pont.
😉
Sajnos, ez az egész áttételesen sokkal többről szól, mint a mnyp-k. Kívánom, hogy aki most ünnepel, soha ne lássa meg, miről…
@tollaszerge: oké, akkor holnaptól szeretném átvinni az MNYP-pénzemet egy befektetési alapba. A saját pénzemért cserébe meg hadd legyenek már elvárásaim, bocs.
@1 db Magyarország:
nem.
Csak próbálom magyarázni, hogy megértsd.
Ha nem, nem.
@1 db Magyarország: Sajnos ezt nem velem, hanem Matolcsyval kell megbeszélned, éppen most lopja el. Siess, mert ha egyszer eltünteti, nem kapod vissza.
Egyébként én is jobban örülnék egy 401(k)-szerű rendszernek, de a forradalom nem ebbe az irányba látszik fejlődni.
@1 db Magyarország:
:-)))
Én meg az állami rendszerbe befizetett pénzemet.
Hja, hogy azt már elköltötték, a mnyp meg annyi, amennyi, de legalább megvan.
Ja, akkor azt nem tudom sehová vinni.
De tkp igazad van, ha felrúgható a szerződés harmadik fél által, ami közted és a mynp közt jött létre azzal, hogy az összeghez a nyugdíjkorhatár betöltésekor és/vagy egyéb pontokban juthatsz hozzá, akkor akár Te is felrúghatod a szerződést, mert hirtelen rájöttél, hogy rosszul döntöttél. (mint az állam most: hülyeség volt létrehozni a pénztárakat, zárjuk be őket és vigyük a pénzt, ahová nekünk tetszik)
De sajnos ez a kicsike kis pógárnak nem kívánsághangverseny, TÉGED köt a szerződés és csak „marad” vagy „átlép más mnypba” vagy „visszalép az államiba” opcióid vannak.
Ha állam lennél persze, akkor kicsivel tágabbak lennének a lehetőségeid…
@Szindbad: üdvözöllek az uncovered interest parity puzzle varázslatos világában 🙂
Nincs 1:1 összefüggés az infláció és a valutaárfolyamok között, főleg rövidtávon. De azért ha egy kis nyitott gazdaság elkezd inflálni, akkor megnézheti a devizaárfolyamait. Ha sikerült megváltoztatni az inflációs célt, akkor innentől evidens hogy bármikor meg lehet változtatni, na az szép lesz.
Viktornak amúgy most éppen sajtótájékoztatót kellene tartani, ahol kormánya nevében tételesen reagál a hitelminősítők és az EU észrevételeire, de úgy látszik nem ér rá, horgászik vagy sárkányt ereget, szóval ez is érdekes hét lehet a devizahiteleseknek.
@tollaszerge: „kis nyitott gazdaság elkezd inflálni, akkor megnézheti a devizaárfolyamait”
Ez nekem kevés. Argentína hivatalos inflációja 8% körüli. Csak vannak trükkök, amivel a valutaárfolyamok és az infláció közötti „ollót” szét lehet nyitni. Ezek az eszközök érdekelnek. Ez szerintem egy nagyon reális, és Argentínában már bevált út. Szeretnék felkészülni rá, mert nyilván súlyosan fog érinteni.
Szerintem Orbán Viktor vállát nagyon-nagyon nyomja a 22 ezermilliárd adósság, számára ez középtávon a legnagyobb leküzdendő probléma.
@Szindbad: Nem értelek. Argentina utolsó évtizedében nem igazán látom, miért ne teljesülne az UIP.
Nem tudom miért rugózol annyira az infláción. Ugye tudod, hogy a magyar államadósságból kb 8.5 ezer milliárd devizában van? A maradéknál számít az infláció, de ha elkezdünk inflálni akkor hülye lesz minket vki forintban finanszírozni, csak devizában adnak hitelt. A devizahitel pedig nagyon rosszul reagál az elsődleges költségvetési többlet változásaira (a nominálisat ui kicsit puhítja az infláció). Szóval ez egy szuper recept lenne a fiskális öngyilkosságra. Felkészülni nem tudsz rá, tompítani tudod úgy hogy a pénzedet euróban tartod, otthon.
Eddig a 3.5% inflációs target lebegtetésével max annyit sikerült elérni, hogy elbizonytalanítottuk a piacot. Nyilván akkora luxus van ma az államadósság-finanszírozásnál, hogy mi ezt is megtehetjük.
@tollaszerge: Ehez én durván nem értek, de _nagyon nagy_ igényem lenne átlátni, hogy mi történik, mi történhet az államadossággal kapcsolatban. Azt sem értem miért baj, ha csak devizában adnak hitelt. Első körben naivan azt gondolnám, hogy rendbe kell hozni a kötségevtést, úgy, hogy ne kelljen finanszírozni minket. Utánna mehet az inflálás.
@Szindbad: Az idegen pénznemben felvett hitelekkel az a baj, hogy vagy tudod törleszteni, vagy nem. Az utóbbi igen durva következményekkel járó lehetőség. A saját pénznemben denominált hiteleknél mindig tudod törleszteni, mert te állítod elő a pénzt (kicsit ennél bonyolultabb, de lényegében elinflálod). Az inflációnak is vannak költségei, tehát ez nem ingyenebéd. A neked hitelt adók ezt természetesen belekalkulálják a hozamelvárásaikba, de ha hitelesen tudod nekik azt mondani, hogy nem fogsz csak úgy elinflálni amikor tényleg muszáj, akkor ez nem nagy költség számodra. Mellékszál, de az inflációs cél ad hoc módosítása ezt verné (veri?) szét.
Nem tudod úgy „rendbe hozni” a költségvetést, hogy ne kelljen finanszírozni minket. Az államadósságunk egy része mindig lejár, azt újra kell finanszírozni, akkor is, ha nem növekedik a teljes adósság. Emellett gondolj bele: az a magyar lakosság ennyire irtózik egy kis kiadáscsökkentéstől, akkor reális lenne 0-ra vinni a költségvetési hiányt? Nem ez az az alternatíva, amiben elsőnek gondolkoznék.
Emellett ne dobálózzunk már azzal, hogy elinflálunk vmit. Az infláció, ha túlmegy pár százalékon, egyre növekvő jóléti költségekkel jár. Nem véletlenül utáljuk az inflációt és hoztunk létre modern jegybankokat a kontrollálására mindenhol a világon.
Csak nem kezdenek kihátrálni Matolcsy mögül? A nagyvezír is ezért hallgat?
http://www.origo.hu/itthon/20101130-a-magannyugdijpenztarak-atalakitasanak-hattere.html
és
torokgaborelemez.blog.hu/2010/11/30/291_kommunikacios_hiba
@Los Alamuszi: ,,Megjegyezte azt is, a nyugdíjrendszer körül korántsem volt akkora vita, mint korábban az Alkotmánybíróság (Ab) jogkörének szűkítéséről,,
Ez mennyire jellemző! Lopni még csak-csak- de a taláros testület ruháját rángatni… broáf
@Los Alamuszi:
jól értem az [origo]-cikk utolsó mondatát? jövőre jön az önkéntes pénztárak felszámolása?
@dr Brcskzf Gröőő:
nem vagyok bennfentes, de a férjem ma beszélt valakivel, aki ING-s (nem a mnyp-ban), és ő azt mondta, hogy nagyon úgy néz ki, hogy kiszenvedtetik őket…
Szerintem a legjobb esetben is, ahogy már beszéltük vmlyik poszt alatt, max. erősen koncentrálódni fognak, és mit ad Isten, mondjuk az OTP mnyp nagylelkűen átveszi az ügyfeleket.
Bár, a pasi olyan rezignált volt, hogy lehet, hogy sokkal rosszabb a helyzet, mint gondoljuk, mert nem hinném, hogy az ING már csak dafke is, ne tudna kihúzni minden szél ellen egy kis időt…
Még annyi infót kaptunk, hogy december 13-tól szinte minden pénztár felrak majd egy nyugdíjkalkulátort az oldalára, ahová beütve a kort, fizetést, kikalkulálható, mit kapnál a vegyesből, és mit a tisztán államiból.
Persze, hipotézis az egész, garancia semmire nincs, de azért több a semminél.
Cikk és tanulmány. Hogy mehetett áta cenzúrán ilyesmi GyMS megyében???
http://www.kisalfold.hu/gazdasag/hatalmas_vesztesegek_az_allami_nyugdijrendszerben_/2191532/
stabilitas.hu/dynamic/Stabilitas_Tarki_tanulmany.pdf
@Los Alamuszi: De miért kéne az ING-nek dafkéznia? 🙂
@sajtohuba: Hihi, ezt már én is betettem vagy háromszor, bízva abban, hogy esetleg lesz róla egy kis vita, és végre én is megértem, hogy hogy a nyűbe is lehet hozamot számolni a tb-nyugdíj esetében. 😉
@maroz:
hát, hogy világítótoronyként mutassa az utat a vészterhes időket addig, amíg vagy minden remény el nem veszik (AB, EB, tüntetések) vagy esetleg egy új kormány jön (jó, az még messze)
(természetesen nem az ING-ről beszélek, hanem minden olyan mnyp-ról, amelyiknek erős banki/biztosítói anyja van)
De igazából nem hiszek a mesékben, gondolom, vannak rá módok, hogy ők se akarjanak nagyon ellenállni… Persze, igazából egy élet-halál meccsben ki lenne hosszú távon az erősebb: a karvalytőke vagy a forradalmi kommün, pardon kormány….