
Tényleg ki kell mentenünk a devizahiteleseket?
Matolcsy György leendő gazdasági szuperminiszter (vagy mi) bejelentette (vagy mit csinált), hogy egy olyan állami alapot fognak létrehozni, amelybe a devizahitelesek bejelentkezhetnek, és ahol forintosíthatják hiteleiket. Ugyan ez sokba kerül a bankrendszernek és az államnak is, azonban a devizahiteleseket ebből a helyzetből ki kell mentenünk – fogalmazott Matolcsy György. Véleménye szerint gazdasági összeomláshoz vezetne, ha bedőlnének a hitelek.
2006 környékén egy nagyon okos, de pénzügyekben kevésbé járatos barátom a véleményemet kérte, hogy bele merjen-e vágni deviza alapú lakáshitelbe, hogy lakást vegyen a pályakezdő diplomás lányai számára. Ragyogó okfejtéssel levezettem, hogy most ugyan erős a forint, de egy 10-20%-os gyengülés bármikor bekövetkezhet, ami alapvetően borítja a kalkulációkat, és erre a lakás is rámehet. Alaposan megfontolta bölcs tanácsomat, majd megmutatta, hogy mekkora különbség van a törlesztő részletek között ugyanakkora hitel forint és frank alapon történő felvételénél. Majd másfélszeres. Megértette a kockázatokat, de hülye lett volna forint hitelt felvenni.
Devizában eladósodni nem volt hülyeség. Hogy mást ne mondjak, Oszkó Péter is svájci frankban adósodott el, és ő már csak tudta, mit csinál.
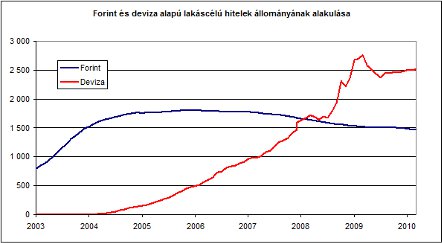
A Fidesz expanzív gazdaságpolitikájához kell a gyenge forint és az alacsony alapakamat. Ennek jelenleg két akadálya van: az egyik a független jegybank, a másik a deviza alapú lakáshitelek óriási állománya, amelyek tömeges bedőlése társadalmi, gazdasági és a Fidesz szempontjából politikai katasztrófához vezet.
Mik az új kormány lehetőségei?
1. Feladja a gyenge forinton alapuló gazdasági expanziós terveit és a világgazdasági fellendülésig hátralévő éveket az állami elosztórendszerek reformjával tölti.
2. Hagyja, hogy a leggyengébb fizetőképességű adósok bedőljenek, akár el is veszítsék az othhonaikat és rászorítja a többieket, hogy a fogyasztásuk átrendezésével, kényszertakarékossággal, vérrel, könnyel és verejtékkel visszafizessék az adósságaikat.
3. Közbeavatkozik és az adófozetők pénzéből (beleértve a bankrendszert, mint az adófizetők egy speciális csoportját) megmenti a devizahiteleseket.
A dilemma egyáltalán nem triviális. A magyar gondolkodásba mélyen beleivódott a lakástulajdonhoz való jog (az „ez nekem jár” mint érv), valamint az, hogy a hosszú távú lakásbérlet, mint életforma teljesen elfogadhatatlan, az maga a cigányélet, a sehova nem tartozás, az utódokra semmit nem hagyás nihilizmusa. Nem is polgár az, akinek nincs saját lakása.
A farkascsapda másik állkapcsa az építőipar, melynek stimulálása minden kormány kiemelt célja volt, mert úgymond munkahelyeket, adóbevételt és GDP teremt. Amit valójában teremtett, az rengeteg bejelentetlen és járuléknélküli fekete munkahely, fiktív számlázás és körbetartozás volt, ezen kívül az állami támogatások perverz újraelosztását eredményezte, és amint kivonta az állam a pénzt a rendszerből, az építőipar összecsuklott, mint a kempingszék.
<
p style=”text-align: justify”>Harmadrészt mindazok, akik az elmúlt években forint alapon adósodtak el és netán mostanra állami segítség nélkül visszafizették a tartozásaikat, valamint mindazok, akik egyáltalán nem vettek fel hiteleket, joggal kérdezhetik, hogy mire fel mentik meg a mi pénzünkből azokat, akik a kockázatok tudatában, a rövid távú előnyökért cserében, önként adósodtak el devizában. (A devizában eladósodott polgártársaink nagy része még mindig nyerésben van ahhoz képest, mintha a kezdetektől forintban adósodott volna el.) És azokat, akik most megtudják, hogy az állam meg fogja őket menteni a kilakoltatási moratóriummal és az „állami alappal”, ugyan mi tartja vissza attól, hogy leálljanak a részletek további fizetésével?
Ha valamit jó lett volna megkérdezni a Zemberektől a nemzeti együttműködés rendszerében, akkor ez az lett volna. De hát – ahogy látom – a döntés megszületett, anélkül, hogy bárkit is megkérdeztek volna, egészen konkrétan Matolcsy György levezette azt a saját gazdaságfilozófiai ízlésvilágából.
A mi dolgunk már csak a fizetés, illetve a kasszírozás, kinek-kinek pozíciója szerint.
@ó jaj: folytasd a gondolatot:
Ez szép gondolat, de csak a félgondolat. A teljes ez lenne:
Az emberek többsége elsősorban azért vesz fel hitelt, mert olyan vagyontárgy megvételéhez ragaszkodik, amire nincs elegendő pénze.
ÉS ezzel munkahelyeket termtett és hozzájárult sokak jólétéhez.
Nincs hitel, akkor nihil van és lehet hogy te is segélyért állsz majd sorban a könművessel együtt.
@stratez: Imádom amikor a sok hülye úgy jön be a címlapról, hogy idefos valamit, anélkül hogy érdemben hozzászolna, majd rinyál, hogy miért lett ez címlapon.
@Visegrádi:
Neked van igazad, a bankok ebben az országban mindent megtehetnek semmilyen törvény nem védi az embereket…
A másik igen érdekes, dolog hogy a bakok és a Maffia túlzás nélkül iparszerűen nagy tételben vásárolta fel az ingatlanokat a piaci ár alatt igen mélyen…
1-2 ár verésen igen érdekes emberke volt ott, neve most nem jut eszembe de köztörvényes bünöző/maffiózó…
Azért mai itt folyik külföldön NEM mernék a bankok megtenni…
2006-ban vettem fel CHF alapú hitelt. Akkor a havi törlesztő 70E volt CHF-ben, 100E Forintban. 3 év alatt nyertem 1 milliót. A legnagyobb válság idején a törlesztésem felment 83-ra. Ekkor már csak havi 17-tel volt jobb a forint alapú hitelnél. Mostanság 77E. A legjobb időkben 60E volt. Ennyi nekem belefér. Ha megint erős lesz a forint a svájci frankhoz képest, akkor átváltom forinthitelre.
@szaszalino: Ha nem az előítéleteidnek válaszolnál, hanem nekem, akár beszélgethetnénk is. Ahhoz persze elébb meg kéne értened, hogy mit írok…
@Tibike15:
És ezzel munkahelyeket teremt az építőiparban és szüntet meg az összes többiben. Mert, hogy ezt a többi vállalkozás fizeti ki.
@ó jaj: Ahogyan bárhol a világon így van!!!
Dolgoztam Németországban, ott a közvetlen német állampolgárságú váltótársaim 80 ezer € hitelt vettek fel, fejenként. És nem lakásvásárlásra, hanem pl.: motor, autó, vitorlás, de volt olyan is, aki lovat vett magának hitelből.
@varvizib:
Nagyon jól átlátod és kifejted ezt a gusztustalan banki magatartást.
Én sem értem, hogy az állam hogyan asszisztálhat mindehhez.
Felveszi az ember a hitelt és tulajdonképpen ki van szolgáltatva a banknak, mert a bank azt csinál amit akar.
Én is devizahitelt vettem fel, tudtam az árfolyamkockázatról. A Chf 160 helyett 190-200 Ft, de!!! ezt mind belekalkuláltam. Még így is jobban jönnék ki, mint forinthitellel, VISZONT! a bank amit csinál az gusztustalan. Milyen jogon emeli a kamatot, ha a svájci jegybank gyakorlatilag 0-ra csökkentette az alapkamatot? Annyira morbid, hogy mármár felfoghatatlan.
Az, hogy a MÁV-ot és a BKV-t is konszolidálni kell KÖZPÉNZBŐL, abban olyan emberek adója is benne van, akik nem vonatoznak és nem Bp-i lakosok.
Akkor most Ők is lázadjanak fel, hogy az ÉN adómból ne? Fura szemlélet….
Tulajdonképpen félelmetes, hogy rendszeresen születnek olyan cikkek amik nem lényegről szólnak. Egy deviza hiteles nyílván ahogy a szerző említette bakalkulálta hogy 10-20 vagy akármennyi 5-al romolhat a forint. eddig nincs baj. Az értelmesebbje talán azt is hogy egy hülye gazdaságilag dilettán kormánya van. Két dologgal nem számolhatott hogy a kormánya ennyire hülye és azt hogy hogy a bankok ennyire hatalmion felül állnak. Lásd hazudnak csalnak amivel okoznak egy világgazdasági válságot amiért kikell őket menteni akit pedig nem az felemeli a kamatot. Mert olyan nem történhet meg hogy egy banknak kevesebb legyen a haszna. Ami kiderült ebből a történetből hogy a bank addig emelheti a kamatokat amíg nem szégyenli, sőt még felette is. Mert mi is történt?
Elszáll a rorint árfolyama. ok. Ez mennyit is jelent? Mondjuk egy talán a legyolcsóbb frank árfolyammal számolva (ami ha jól emlékszem 156 volt most talán legyen durván 200) 30%-os emelkedés. Ez egy 50.000 törlesztőnél akkor 18000 forint. Ki belehet bírni? na ná nagyon is. A bankok erre mit csináltak? a kb 7-8%-os kamatot felvitték 10-11% környékére. ami már ugye a megemelkedett árfolyamszinten emel még 25-30%-ot. könnyen ki lehet számolni hogy ezt azért már senki nem vélelmezte előre. Ha Matolcsy semmi mást nem csinál csak törvényileg kötelezi hogy elégedjenek meg a válság előtti kamatszintekkel a bankok akkor má 25%-al csökkenének a deviza hitelesek terhei.
Talán a cikk írójának és minden hasonló szerzőnek ezt kellene feszegetni miért nem lejjebb a kamatszint, amikor már minden egyes mutató ami érdekes ebből a szempontból az a válság előtti szinten tartózkodik libor, bubor stb. Az otp a héten jelentette be hogy leviszi a devizások kamatati nem csak az újaknál ahogy eddig hanem a régi felemelteknél. Kérdés meglesz a felemelt 2% vagy csak hogy örüljön a pórnép 0.25%, és hogy mi a búbánatért tartott eddig. ja ha csak el nem halasztja görög válságra való hivatkozással. Na ezek a kérdések szerintem és erről kellene kurva sokat beszélni és akkor talán még menteni sem kellene a devizásokat ha a piaci szereplők elvárható tisztességgel dolgozának. Csak egyszerűbb mindent rákenni a gonosz árfolyam mozgásra, holott ez a legkisebb tétel az elmelkedésben és nem is ez ellen lázadnak a hitelesek szerintem.
@Pásztörperc: Én értem!
Aki gyenge dögöljön meg!
Aki meggyengült, az gyenge volt felmérni a lehetőségeit.
Ezen nincs mit magyarázni.
Tiszta sor.
Azért ez az írás is követi a hasonló témájú írások sémáját: felelőtlen devizahiteles, aki ragaszkodik a saját tulajdonhoz.
Ez ott sántít, hogy a magyar lakáspiac torz. Nincs megfelelő számú és minőségű bérlakás a piacon, s ez a vásárlás felé tereli a lakásra vágyókat. A mai bérlakás piac a jórészt svarcban kiadott lakásokról, kis részt az átlagember számára megfizethetetlen luxuslakásokból, illetve az önkormányzati bérleményekből áll, ahol a szabad kapacitás a nullával egyenlő. A svarc ugye nem egy tuti dolog. A tulaj általában nem akar megjavíttatni, felújítani semmit, ráadásul az egész nem nyújt egy hosszútávú biztonságot.
A másik a hitel. Arról megfeledkeznek a cikkírók, hogy a magyar devizahitelesek zöme nem extra profit megszerzése céljából választja a deviza hitelt, hanem, mint egyetlen elérhető eszközt. Itt nyilván árnyalni kell a képet, mert ha egy két gyerekes fiatal pár a kétszobás panel megszerzése érdekében vesz fel deviza hitelt, az nem ugyanaz, mintha valaki így veszi meg az x millás autót, vagy a normál igényeket túllépő kacsalábat.
@Tibike15: Akkor most meséld el nekem Tibike, hogy miért is jó az, ha az embereket rászokatjuk arra, hogy vehetnek egy számmal nagyobb lakást is, mint amennyit elbírnának támogatás nélkül, miért jó az, hogy állami dotációra alapozott, tehát instabil munkahelyek és egzisztenciák jönnek létre?
És nem az a másik verzió, hogy nincs hitel, a világ a kedvedért sem ilyen fekete-fehér. A másik verzó az, hogy kevesebb ember vesz fel forinthitelt, felelősebben, tudatosabban, és senki nem nyújtózkodik túl a takaróján, hogy aztán ha baj van, a többik adójából mentsék meg.
@szaszalino: Nem ismerem a német váltótársaid életkörülményeit, hogy milyen hitelt vettek fel, milyen az egzisztenciájuk, meg kb. még 30 egyéb körülményt… de csodálkoznék, a németeknél is pontosan ugyanez menne, ugyanilyen feltételkkel, mint nálunk. A németek nem hülyék.
De ha jól értem amit írsz, ők eurót vettek fel, tehát máris nincs árfolyamkockázatuk, mert abban is kapják a fizut, szóval a példád máris megbukott.
@stratez: Elmagyarázhatnád, hogy ebben a postban konkrétan mi a „baromság”. Én például nem érzem magamat dilettánsnak, mégis megelehetősen kevés „baromságot” olvastam benne. Még ha szakmailag nem is a megfelelő kifejezéseket használja, valamint nem mindenben alkalmazza következetesen a közgazdasági összefüggéseket, akkor is nagyon ügyes, „józanparaszti” írás.
Én vagyok a fasz, hogy mindenemet kesre vettem.
En meg emlekszem egy regi magyar kozmondasra.ADDIG NYUJTOZKODJ AMIG A TAKAROD ER!!!!!!!
„a zemberek” – ezés még nem unalmas? ne legyen már egy nyamvadt bloggernek ekkora szájhagyománya…
Sokan írják, hogy a csúnya bankok egyoldalúan változtatják a feltételeket. Ez igaz, ám ennek alternatívájától se lennének boldogok. Az ugyanis, hogy az, hogy kőbe vésett feltételek vannak, amik a legrosszabb forgatókönyvre szólnak. Azaz, hogy nagy gebasz esetén se járjon rosszul a bank. Lefordítva: csak baromi drágán jutsz hitelhez.
@ó jaj:
Na ezt érdemes kőbe vésni. Sőt kiegészíteni.
Az olcsó (és támogatott) hiteleket azért vezették be, hogy elfedjék a 2000-es évek recesszióját. Ennek azonban az lett a következménye, hogy nem csak az államnak sikerült megnövelni a kiadásait, de megemelkedtek az ingatlanárak (nem ritkán akár a duplájára is), tehát biztosítva lett, hogy tényleg szükséged legyen a hitelre.
A megemelkedett ingatlanárak viszont azzal jártak együtt, hogy a bérlakás kínálat zsugorodott, hiszen jobban megérte eladni, illetve mivel a bérbeadónak is van hozamelvárása, hogy azt ki tudja termelni, megemelkedtek a bérleti díjak.
@Bűnös:
„Azért ez az írás is követi a hasonló témájú írások sémáját: felelőtlen devizahiteles, aki ragaszkodik a saját tulajdonhoz.”
A bank tulajdonához.
Kockáztattak, mert azt hitték, kevesebbet kell fizetniük.. Nem jött be, így jártak – fizessenek!!!
@====== vadparaszt ======: én is ezen filózok… talán még nem késő holnap reggel lerohanni a plázába, összesvásárolni minden szar frankhitelre, aztán sírni hangosan, hátha kapok kamattámogatást…
@ó jaj: A példa arra vonatkozott, hogy a németnek is vágya megszerezni olyan vagyontárgyat, amire nincs pénze!!!!!
A devizahitellel jól lehet járni, de annak ára van. Ez az ár a kamat- és árfolyamkockázat.
Ha kedvező az árfolyam, akkor a hitelfelvevők nem fizetik be a forinthitelekhez képest alacsonyabb törlesztőrészletek különbözetét az államkasszába. Fordított esetben, kedvezőtlen árfolyamnál akkor miért is kéne az adófizetőkkel kifizettetni ugyanezt a különbözetet?
@ó jaj: Bocs melyik cég árul frank hitelt árúvásárlásra?
ha az állam átváltana kb 3000 miiárd s frankot (vagyis venne)akkor kb 400 forintra ugorna fel egy euró 310 re a s frank.
@szaszalino: Nem érted. A vágyakozás drága cuccokra általános emberi tulajdonság, ezt nem kell példázni.
A gond az, hogy míg a németeknél feltehetően ésszel, a saját egzsiztenciájukhoz szabott mértékkel vesznek fel hitelt, egyensúlyozva a realitások és kockázatok között, addig nálunk…
Na ha ezt meglépnék, akkor megint az adót fizetők szívnának.
Ki járna jól? A bankok biztosan. Miért tesz valaki ekkora szívességet a bankoknak (azt senki ne gondolja, hogy 1 fia devizaadós is érdekel bármilyen politikust)? Találgassunk?
Az nem kérdés, hogy a fidesz ennyire össze van fonódva a bankokkal. 8 év alatt valakik csak finanszírozták a nem éppen kicsi adósságukat. Csak nem a fideszesek is devizában vették fel a hitelt 2004 után? Nocsak-nocsak. Mennyi érdekes kérdés vetődik fel hirtelen.
Én még emlékszem a fidesz alatti pár %-os lakáshitelre. Akkor mindenhonnan azt lehetett hallani hülye aki nem használja ki. Persze lakást venni is csak az tudott akinek különben is volt pénze. Na azok ki is használták. Erről ennyit.
Többen írtok a bérlakásokról. Az én véleményem szerint is ebbe az irányba kell terelni a dolgot, két akadály leküzdésével:
1) törvényi háttér,
2) kultúrális programozás.
Az első is rögtön két akciót jelent. Első körben a bérlő és a tulajdonos törvényi védelmét is meg kell teremteni, gyakorlatilag új alapra helyezni a PTK-n belül. Másodsorban jogi keretet kell teremteni az üzleti befektetői bérlakásépítésnek. Ezt lehet vegyes rendszerben is tenni, meg is lehet finanszírozni, támogatni, vagy akár állami/önkormányzati saját tulajdont is létrehozni. Ennek előnye, hogy az árakat kordában tartja, így a magánszektor nem tudja felszippantani a teljes támogatási összeget.
A második – a kultúrális vonzat – sokal nehezebb ügy, ezt itt már sokan leírták. A saját lakás szent és sérthetetlen, alapéletcél, a maslowi szükségletpiramis legalja. Ezen a felfogáson csak sokkszerű esemény változtathat. Mint amilyen akár több százezer bedőlő devizahitel. Ez nevel. Viszont őket is meg kellene menteni, esetleg első „élvezői” lehetnének egy bérlakásprogramnak. De ehhez nagyon gyorsan kellene cselekedni.
Saját véleményem szerint a Matolcsy György által felvázoltak a legjobb esetben is egy olyan helyzetet hoznának létre, mint a Fannie Mae és a Freddie Mac esete volt, amelyek kisebb részben felelősek a válság kirobbanásáért. De ez is csak akkor igaz, ha sikerülne „levágni” a központi kormányzati költségvetési mérlegről ezt a hatalmas kiadást. Ha ugyanis nem sikerül, és abból akarják finanszírozni, az prompt államcsőd.
Amúgy nem tudom elolvastátok-e a választások előtt a pártok választási programjait (akinek egyáltalán volt ilyen)? Egyetlen párt ismerte fel ezt a problémát, és tett az enyémhez hasonló javaslatot. Megdöbbentő dolgot fogok mondani, a Jobbik volt az. Amely párt egyébként leginkább demagógiájáról és populizmusáról híres… Nyilván nem tudnák végrehajtani (ahhoz hülyék), de az alapötlet szerintem jó.
Nekem autóhitelem van svájci frankban, a kezdeti 90 ezer helyett 120 ezret fizetek. Hála annak a magasságosnak, hogy egy fél év múlva letelik. Ezúton üzenem az illetékeseknek, hogy nagyon szépen kérem ne segítsenek ki engem és mást se, mert látom előre, hogy én fogom megszívni!!
@mrs. white: Vagy egy millió embernek van franhitele, a banktól vették fel, főleg ingatlan vásárlásra. Tudod te is jól, mit akarsz ebből kihozni?
@ó jaj: mondom, volt ilyen világ.
97-ben a kollégám egyedülálló, 170e forint bruttó fizetéssel meg akart szerezni egy 2,4 milliós lakást.
A hitelek olyan 25-30% sávban mozogtak, de még ebbe is belement volna, bízva a fizetésében és hamar visszafizette volna.
De nem adtak hitel, 2 millió önerő kellett volna, mivel családja neki nem volt. 2 millát több évbe tellett volna neki összegyüjteni. Maradt albérletben még nagyon sokáig.
Több olyan kollégám volt, aki inkább vett egy 5 milliós autót, mint lakást, mert arra kapott kedvezményes hitelt.
A te érvrendszered szerint ez jó. Meglehet, de ha befagy a lakáspiac, akkor megnézheted te is, hogy mennyit ér a lakásod utána.
Tesztkérdés mindenkinek. Ha svájci jegybanki alapkamat alacsonyabb mint a válság előtt és egy pár hónappal ezelőtt egy frank hitelesnek még a deviza árfolyam kedvezőbb volt mint egy aki mindjuk 2004-05 környékén vette fel, akkor miért fizet mégis magasabb törlesztőt?
Mert ugye tudjuk hogy a kamtiszint, ami elvileg magarországon jegybanki alapkamattól függ akkor a franknál a svájcitól kell hogy függjön, pont ezzel próbálja a svájci jegybank kordában tartani, konrétan 0% körüli kamattal. Tehát a kamtszint alacsony és a másik tétel annyira nincs elszállva ami ekkora emelkedést jelente a törlesztőben. Akkor miért magasabb mégis?
Jómagam három éve vettem kérót, arra pedig egy kis hitelt. Nem sokat, mert volt alaptőkénk. 4 millát, 6 évre.
De!!!!! Esküszöm, nem akartam svájci maniba felvenni! Az OTP-s maca két hétig rágta a fülünket, hogy a legjobb a frank, abba vegyük fel. Megkajáltuk. Akarta a bánatos szentszar!
Rohadjanak meg!
@ó jaj: Tudom, azt, hogy a büdös parasztja népellenség deviza hiteles sosem vehetett plazmát devizára és a plázában sem semmit. Viszont demagógiának remek. Autó és lakást max. A fentebb említett tesztkérdések megfejtése közelebb visz az igazsághoz. A szerencsés nyertesek közt semmit nem fogok kisorsolni.
1997-ben az inláció 20% volt…
Továbbá a kollégáidnak gratulálok, amiért 1997-ben 5 milliós (?) autókat vettek, bár nem is volt ilyemsire szükségük, csak azért vették, mert arra kaptak hitelt 🙂
@georg 48: Addigt nyújtózkodj, amíg a takaród ér!!! 60 év alatt egy fillér hitelt nem vettem fel, ha valamire tellett, megvettem, ha nem, hát nem! A hitelre vásárlás tipikus cigányszokás – „majd az ungrik kifizetik!”
megint kezd elszállni A S frank 200 körü van most.Aki most felvesz az hülye.
„… amelyek tömeges bedőlése társadalmi, gazdasági ….”
talán az első értelmes poszt a témában, megathanx érte! végre valaki tovább lát a plazmatévés fröcsögésen 🙁
@ó jaj: …addig vannak nálunk olyanok, mint Te, akinek soha semmiért nem kellett megküzdenie, nem volt szüksége hitelre. Én tudom milyen az, én éltem egyik napról a másikra, mert azért a munkáért amit itthon csináltam, semmit sem kerestem vele, odakint meg 6x annyit kaptam érte. Én nem ezt nem felejtettem el soha, és azt sem, mikor minden hitelem kifizettem, azt a napot sem feledem. Neked is kellene egy-két pofon az élettől, csak azért, hogy érezd azt, nem csak azért születtél, hogy mindenből nélkülözz, és talán ha ügyes, és elég spórolós vagy, 55 éves korodra mindent össze is tudnál hozni hitel nélkül. Viszont akinek a szülei az átkosban összeloptak mindent, és jókor voltak jó helyen, azoknak az ivadékai meg itt osztják most az észt.
Ja igen, azt meg ugye mindenki tudja, hogy a forinthitelek azért ilyen magasak, mert a bank annak értékében devizahitelt vesz fel és azt adja tovább, de már forint alapon. Na abba bele van kalkulálva az árfolyamkockázat IS. + a bank extra profitja.
A kérdés továbbra is az, hogy miért akar a fidesz a bankoknak kedvezni? Azt senki ne gondolja, hogy pár állampolgárnak akar akik a hülyeségük miatt esetleg elveszítenék a lakásukat. Mert ezt egyszerűen ráfognák a cuculustákra, mint a többi kakit.
@mrs. white: Kár, hogy nem tudod megkülönböztetni a demagógiát a gúnytól. Bele lehet kötni, de aki akarja megérti: a lényeg, hogy az emberek erőn túl adósodtak el, akár frankban kocsira-lakásra, akár plazmatévére.
Azt meg ugye még véletlenül sem akarod sugallni, hogy én arra céloztam volna, hogy a deviza hiteles „büdös parasztja népellenség”. (ha ezt én írom, akkor azt demagógiának veszed?)
A lényegről elfelejt mindenki beszélni, mindenki el van a szaros kis viágában, jajj én forintban vettem fel hitelt, nehogy már támogassam a másikat, jajj rohadjon meg mindenki aki hitelt vett fel.
Az igazság az, hogy az országnak 300-320 Ftos euroárfolyam lenne az ideális, ez fellendülést hozna, főleg az export ágazataiban, munkahelyek jönnének létre, a túrizmus beindulna.
Az egyik legnagyobb gátja a gyenge forintnak a devizahitel, ha ezt a problémát megoldjuk jöhet a fellendülés.
Ha bedöntjük az ország lakosság 30%át akkor számolni kell 2M földönfutóval, + a komplett építőipar és ingatlanpiac megsemmisülésével.A első piacok drasztikus csökkenése nem használ a fogyasztásnak.
A bedőlt lakások nagy száma lenyomja az ingatlanárakat és a forint hielek is elvesztik a fedezetüket.
Aki azt gondolja, hogy a devizahitelesek megsegítése csak kampányfogás az nagyon téved, a bajban lévők megsegítése mindenki érdeke azoké is akik nem vettek fel hitelt.
Ha a „megsegítést” befektetésként fogjuk fel tehát forintosítjuk a hiteleket(akár nagyon sok pénz betételével) ezzel fellendítjük az exportot és végre elkezdhetünk növekedni a csőd kockázata nélkül.
Szerintem csak ez lehet a megoldás , a jelenlegi patthelyzet fenntartása a forintárfolyam kordában tartása kb.hasoló nagyságrendű befektetést kíván mégsem jelentene megoldást , csak időhúzást.
Mint irtam CHF-em van. Most szopás. Lakásfelújitásra vettem fel. Az átlagos törlesztőm mondjuk 28 ezer piz. Most 36-38. Jóminőségű gázfűtés, (ma már lehet nem költenék rá) + cserépkályha, vizvezetékek lecserélése, + a teljes elektromos hálózat felújítva 🙂 Nyílászáró csere. Plazmatv mi? 🙂
@szaszalino:
„..addig vannak nálunk olyanok, mint Te, akinek soha semmiért nem kellett megküzdenie, nem volt szüksége hitelre.”
„akinek a szülei az átkosban összeloptak mindent, és jókor voltak jó helyen, azoknak az ivadékai meg itt osztják most az észt.”
Hülye vagy, részemről ennyi.
én tévedtem, az utolsó bekezdés köszönőviszonyban sincs a posztban előtte pedig szépen levezetett ok-okozati összefüggésekkel 🙁
@Bozdurgán (17:09:24): te vagy ma az első értelmes lény, akivel találkozok!
Sziasztok. Szeretnék kisegíteni egy hitelest. Én nem vettem fel hitelt, kicsi lakásomban élek, autóm sincs. Tehát nem vagyok eladósodva. Tehát ingyen és bérmentve szeretnék megsegíteni valakit aki el van adósodva. Úgy érzem, ez állampolgári kötelességem. A vagyonom felét szeretném egy eladósodott emberre költeni.
Jelentkezni a hátpersze@hátpersze.haha címen lehet.
Egészen konkrétan semmi más segítség nem kellene, csak a bankokat kéne jól pofán vágni egyszer.
Én amikor felvettem a frankhitelt (muszájból, és nem poénból), 2.5% körüli volt a kamata, ehhez jött 1.5% kezelési költség. Aztán jött a válság, emelték mindkettőt, mert emelkedtek a költségeik. Az érvelésüket még el is fogadtam. Aztán kiderült, hogy a bankok némelyike tavaly, a válság közepette mekkorát kaszált… Most meg kapom az aktuális évfordulós elszámolást. Éves kamatláb 5.2%, kezelési költség 2.6%, ráadásul a CHF banki eladási ára messze a piaci valuta (és nem deviza!) árfolyamok fölött…
Ha olvassa Matolcsy valamelyik ismerőse ezt a kommentet :-), akkor adja át neki: ne a devizahiteleseket (meg a világot) akarja megmenteni, hanem lépjen rá az egyre inkább elpofátlanodó bankok farkára.
Ja, és még valami: a teljes futamidő 40%-ának letelte (10-ből 4 év) után a tőketartozások az eredeti 75%-a. Okos trükk: először fizessem ki a kamatokat, utána meg a tőketartozást. Nehogy már véletlenül az előtörlesztésen akarjak eszelni…
Ha marad ez a kamatszint, és 200 HUF/CHF körül állandósulna az árfolyam, akkor gyors számításaim szerint összességében a felvett hitelnél cca. 70%-kal többet kell majd visszafizetnem. Ez 13-14%-os fix kamatterhelésnek felelne meg.
@endike: Sokan PONT!!!! azért vettek fel hitelt, mert még kicsi lakaása sem volt!!!
Adj hálát az életnek, hogy neked volt és van!!!
@ó jaj: Nem győzöm hangsúlyozni nincs áruhitel frankos. Autóra és lakakásra van (vagy inkább volt). Azért vették fel az emberek mert ugy gondoltűák jogállamban élnek ahol egyik napról a másik napra nem lehet felemelni a kamatot.
Mert jelenleg úgy néz ki a dolog szegény bankokat megkell menteni, meg szegény görögországot megkell menteni csak a szegény devizahitelest nemkell megmenteni a szerzők és a kommentelők jó része szerint. pedig pusztán annyi történik, hogy a felemelt törlesztők és a válság miatt a rendesek fizetőkkel fizettetik meg az elvárt profitot a bankok. Sarkítom a problémát. Jelenleg 800 barlistás van. Ennek egy jó része az aki a lakását nem bírja fizetni. A többi nem érdekes autó és turmixgép nélkül is van élet. Szóval ahogy nem bírják fizetni egyre többen dőlnek meg. Mit csináljunk, Hát persze emeljük meg a részleteket a fizetőknek. Ami hatására még emeljük meg. Az utólsó hiteles törlesztője pedig majd fizet havi 200 milliárd törlesztőt. Remélem érthető a gondolatmenet. A bank nemvállal kockázatot, kizárólag a hitelfelvevő. Ez a probláma. Azért nem vállalja a felelősséget a bank mert rosszul helyezett ki hiteleket. Nem, hanem majd a jól fizető hitelesek. Ezt kell rendbe rakni és nem devizásokat kimenteni, de akkor már ugyanarról van szó. Ennyit arról amikor a piac mindenhatóságáról beszélünk. Ez nem piac hanem az erősebb kutya … elve.
@Bozdurgán: Egy másik blogban pont ez írtam. Teljesen igaz. A közgaszdászok egyik fele erre a verzóra esküszik a másik pedig nem,de hát mi lenne ha mindíg mindenbe egyetértenének.
@Bozdurgán: Az országot a magas adók tették tönkre. Nincs a munkának se értéke se becsülete. Nincsenek szolgáltatások! Amikor magyar fizet magyarnak. Exportálni mit akarsz? Ugyanmár!