
Tényleg ki kell mentenünk a devizahiteleseket?
Matolcsy György leendő gazdasági szuperminiszter (vagy mi) bejelentette (vagy mit csinált), hogy egy olyan állami alapot fognak létrehozni, amelybe a devizahitelesek bejelentkezhetnek, és ahol forintosíthatják hiteleiket. Ugyan ez sokba kerül a bankrendszernek és az államnak is, azonban a devizahiteleseket ebből a helyzetből ki kell mentenünk – fogalmazott Matolcsy György. Véleménye szerint gazdasági összeomláshoz vezetne, ha bedőlnének a hitelek.
2006 környékén egy nagyon okos, de pénzügyekben kevésbé járatos barátom a véleményemet kérte, hogy bele merjen-e vágni deviza alapú lakáshitelbe, hogy lakást vegyen a pályakezdő diplomás lányai számára. Ragyogó okfejtéssel levezettem, hogy most ugyan erős a forint, de egy 10-20%-os gyengülés bármikor bekövetkezhet, ami alapvetően borítja a kalkulációkat, és erre a lakás is rámehet. Alaposan megfontolta bölcs tanácsomat, majd megmutatta, hogy mekkora különbség van a törlesztő részletek között ugyanakkora hitel forint és frank alapon történő felvételénél. Majd másfélszeres. Megértette a kockázatokat, de hülye lett volna forint hitelt felvenni.
Devizában eladósodni nem volt hülyeség. Hogy mást ne mondjak, Oszkó Péter is svájci frankban adósodott el, és ő már csak tudta, mit csinál.
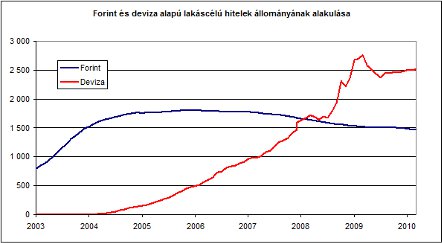
A Fidesz expanzív gazdaságpolitikájához kell a gyenge forint és az alacsony alapakamat. Ennek jelenleg két akadálya van: az egyik a független jegybank, a másik a deviza alapú lakáshitelek óriási állománya, amelyek tömeges bedőlése társadalmi, gazdasági és a Fidesz szempontjából politikai katasztrófához vezet.
Mik az új kormány lehetőségei?
1. Feladja a gyenge forinton alapuló gazdasági expanziós terveit és a világgazdasági fellendülésig hátralévő éveket az állami elosztórendszerek reformjával tölti.
2. Hagyja, hogy a leggyengébb fizetőképességű adósok bedőljenek, akár el is veszítsék az othhonaikat és rászorítja a többieket, hogy a fogyasztásuk átrendezésével, kényszertakarékossággal, vérrel, könnyel és verejtékkel visszafizessék az adósságaikat.
3. Közbeavatkozik és az adófozetők pénzéből (beleértve a bankrendszert, mint az adófizetők egy speciális csoportját) megmenti a devizahiteleseket.
A dilemma egyáltalán nem triviális. A magyar gondolkodásba mélyen beleivódott a lakástulajdonhoz való jog (az „ez nekem jár” mint érv), valamint az, hogy a hosszú távú lakásbérlet, mint életforma teljesen elfogadhatatlan, az maga a cigányélet, a sehova nem tartozás, az utódokra semmit nem hagyás nihilizmusa. Nem is polgár az, akinek nincs saját lakása.
A farkascsapda másik állkapcsa az építőipar, melynek stimulálása minden kormány kiemelt célja volt, mert úgymond munkahelyeket, adóbevételt és GDP teremt. Amit valójában teremtett, az rengeteg bejelentetlen és járuléknélküli fekete munkahely, fiktív számlázás és körbetartozás volt, ezen kívül az állami támogatások perverz újraelosztását eredményezte, és amint kivonta az állam a pénzt a rendszerből, az építőipar összecsuklott, mint a kempingszék.
<
p style=”text-align: justify”>Harmadrészt mindazok, akik az elmúlt években forint alapon adósodtak el és netán mostanra állami segítség nélkül visszafizették a tartozásaikat, valamint mindazok, akik egyáltalán nem vettek fel hiteleket, joggal kérdezhetik, hogy mire fel mentik meg a mi pénzünkből azokat, akik a kockázatok tudatában, a rövid távú előnyökért cserében, önként adósodtak el devizában. (A devizában eladósodott polgártársaink nagy része még mindig nyerésben van ahhoz képest, mintha a kezdetektől forintban adósodott volna el.) És azokat, akik most megtudják, hogy az állam meg fogja őket menteni a kilakoltatási moratóriummal és az „állami alappal”, ugyan mi tartja vissza attól, hogy leálljanak a részletek további fizetésével?
Ha valamit jó lett volna megkérdezni a Zemberektől a nemzeti együttműködés rendszerében, akkor ez az lett volna. De hát – ahogy látom – a döntés megszületett, anélkül, hogy bárkit is megkérdeztek volna, egészen konkrétan Matolcsy György levezette azt a saját gazdaságfilozófiai ízlésvilágából.
A mi dolgunk már csak a fizetés, illetve a kasszírozás, kinek-kinek pozíciója szerint.
@mrs. white: Jó! Mentsük meg a devizahiteles lakástulajdonosokat. Szépen megment az állam. Aztán mi lesz? Majd szépen az államnak fizeted a bérleti díjat. A lakásod így is úgy is ugrott.
@mrs. white: Magyarázhatod te annak a gyökérnek ezt, aki azt sem tudja elképzelni, mi az hogy nélkülözés, mert úgy gondolja, az csak egy olyan passzió, amivel az emberek most így szórakoztatják magukat, és egyébként is felelőtlenek, és szarnak mindenre.
@kovi1970: Bocs, helyesen:
Amikor magyar fizet magyarnak SZÁMLÁVAL.
Érdekes, hogy egy blog kommentelői közül mennyien említik a bankok által magasan tartott kamat kérdését, míg a gazdasági oldalak cikkei ezt gyakorlatilag agyonhallgatják!
Bezzeg ha egy incifincit mozdul az árfolyam erre vagy arra, az rögtön szalagcímben „jó hír” vagy „rossz hír” a devizahiteleseknek.
Holott egy nagyságrenddel nagyobb érvágás nekünk a banki cinizmus. Mire életbe lépett a rendelkezés, miszerint az ügyfél kárára tilos egyoldalúan módosítani a szerződést, pont vége lett az országkockázat emelkedésének, ami a kamatnövelést elsősorban indokolta.
A CDS-felár azóta jócskán lement, a kamat pedig megmaradt csúcsértékén!
És ez hiába egy nagyságrenddel nagyobb teher, mint amit az árfolyamingadozások rónak a devizahitelesekre, óriási körülötte a csend. A köztudatban az él, hogy a törlesztőrészletek a forintárfolyamtól tudnak magasak vagy alacsonyak lenni, és annak megfelelően kell sajnálni szegény devizahiteleseket.
husz evvel a rendszervaltas utan lehet, hogy le kene mar szakadni leninrol es kadar janosrol es a direkt beavatkozasok helyett inkabb a normalisan mukodo gazdasagi eletter megteremtesere kene koncentralni. mi lesz ha kivaltjak a devza hiteleseket es rovid tavon lehetoseg nyilik a gyengebb arfolyamra es ezzel parhuzamosan alacsonyabb kamatszintre? A export orientalt agazatok nyernek, de az import orientaltak arat emelnek majd, ez az uj koltsegvetesi teherrel (kivaltas koltesege) ujabb inflacios nyomast eredmenyez. Erre majd nem reagal az mnb? A magasabb hiany es inflacio noveli az allampapiroktol elvart kockazati premiumot is, ami szinten noveli a koltsegvetes terheit. Ha az eloszto rendszerek okozta hiany inflacios hatasat nem szuntetjuk meg, az arfolyam valtozas okozta inflaciot nem semlegesiti semmi, tehat az mnb ujra kamatemelsre kenyszerul. Ujra ott vagyunk ahol voltunk, plusz tettunk meg egy kis terhet a koltsegvetesre es ujra lehulyeztuk azokat akik tovabb lattak az orruknal.
„A Fidesz expanzív gazdaságpolitikájához kell a gyenge forint és az alacsony alapakamat. Ennek jelenleg két akadálya van: az egyik a független jegybank, …”
Aha! Megyóeknak is kellett volna a gyenge forint, nekik is volt akadály: a Fidesz kézivezérelte Járai Zsigmond…
Falra tudok mászni attól a szövegtől, hogy „svájci frankban vannak eladósodva”. Szerintem az van eladósodva, aki fűnek-fának tartozik, és már azt sem tudja, honnan kérjen kölcsön.
Akinek van egy lakás- vagy autóhitele, miért kell egyből ráhúzni az eladósodott jelzőt?
@mrs. white: „Azért nem vállalja a felelősséget a bank mert rosszul helyezett ki hiteleket.”
Azért nem a banké a felelősség, mert megteheti, hogy ne az övé legyen. Azért kérhet tőled akkora kamatot amennyit még nem szégyenl, mert megteheti. Ez Magyarország, ahol az emberek nem állnak ki magukért. De nem is kell, mert majd a „jóságos” politikusok majd megteszik helyettük. Ja. Éééébresztőőő!
Ez a szép honfitársaim, gyűlölni, fikázni a devizahiteleseket, akik mertek maguknak lakást venni és nem emeletes ágyakat építgetni a nagypapi hálószobájába, netán kiköltözni a zöldbe… Mertek gyerekben gondolkodni és hinni a banki tisztességben… képesek voltak azt gondolni, hogy becsületes munka alapján olcsóbb devizahitel is felvehető, nem forintkölcsön uzsorakamattal… Értem én: ők a hibásak, fene a hülye fejüket. Pusztuljanak családostul.
Az a kérdés , hogy miért kéne segíteni nekik???? Felnőtt emberek , hitelt fvettek fel és tudták , hogy nagy a kockázata mert ingadozhat a váltási ráta. Mint ahogy ingadozik is. A forint nem volt jó mert kicsit drább volt az elején. De a sok marha nem gondolkozik csak 1-2 évre látnak előre de 30 évre vesz fel hitelt. Azzal sem számol hogy ha kirúgják és nem tud elhelyezkedni mi lesz? Az én befizetett adómból kanyarintsunk megint egyet és adjuk oda nekik. Most akkor ezeket is segítsük meg mert nem tudnak számolni. A tököm tele van a sok idiótával akik csak költeni tudják a pénzt és hiteleket vesznek fel de azt nem számolják ki , hogy hogyan adják majd vissza. Az egész világon ez a baj. Az emberek többet akarnak költeni mint amit megkeresnek. Keleten miért nincs ilyen probléma? Azért mert ott már gyerekkorban beléjük van nevelve , hogy ne elbasszák a lóvét hanem tegyék el, gyűjtsék , hogy a nehezebb időkben is jusson. A nyugati ember egy barom. Ennek pont az ellenkezője. Ez a világválság oka is. Túl sokan akarnak gyorsan túl sok mindent. Abba kéne már ezt hagyni nem és akkor nem lenne a fél világ ekkora fosban ?
@mrs. white:
„Tehát a kamtszint alacsony és a másik tétel annyira nincs elszállva ami ekkora emelkedést jelente a törlesztőben. Akkor miért magasabb mégis? „
A banknak részvényesei vannak, azoknak meg elvárásai. Ha túl kevés hasznot hoz a bank, akkor a befektetői más helyet keresnek a pénzüknek. Ezért nem pusztán a kamatszint határozza meg, hogy mekkora kamatot akar a bank.
„Azért vették fel az emberek mert ugy gondoltűák jogállamban élnek ahol egyik napról a másik napra nem lehet felemelni a kamatot.”
A szerződésben benne van, hogy joga van hozzá. Enélkül drágább lenne a hitel.
@szaszalino:
Nekem sincs se lakásom, se autóm, de hitelem se. Miért? Mert tudom mit jelent az, hogy „nem engedhetem meg”. Utálom, de tudom. Megtanultam.
@mrs. white:
Hű. Akkor sorjában:
„Nem győzöm hangsúlyozni nincs áruhitel frankos.”
Nem győzöm hangsúlyozni: aki akarja megérti: a lényeg, hogy az emberek erőn túl adósodtak el, akár frankban kocsira-lakásra, akár plazmatévére.
„Azért vették fel az emberek mert ugy gondoltűák jogállamban élnek ahol egyik napról a másik napra nem lehet felemelni a kamatot.”
Ez nem így van, nem így volt. A bank szerződést köt az ügyféllel, és csak azt csinálja, amit az ügyfél által is aláírt, és elvileg fel is fogott szerződés megenged. Az pedig tartalmazza az árfolyamkockázatot, és a változó kamatot.
„Mert jelenleg úgy néz ki a dolog szegény bankokat megkell menteni, meg szegény görögországot megkell menteni csak a szegény devizahitelest nemkell megmenteni a szerzők és a kommentelők jó része szerint.”
Szerintem a bankokat nem kell megmenenti. Tőlem csődbe is mehet néhány. Bár szerintem nem fognak, nekik ez semmi. nem minden franhiteles nem fizet, csak egy kis részük.
A görögök extra méretű, de áthidaló hitelt kapnak, amit majd unokáik is fizetnek majd. A hitelből új kocsit meg tévét vásárlókat sajnálom, nem tudom sajnálni. A lakás? Én is albérletben lakom. Fel kéne már fogni, hogy a szegénység létezik, és nem jár senkinek állampolágri jogon egy lakás. Megjegyzem akiket én ismerek, azok vagy nagyobb lakást vettek a hitelből, jó környéken, vagy egyenesen családi háazt…
A többi amit írtál, ha jól értem nem Matolcsy javaslatához kapcsolódik, sem ahhoz amit én írtam. De nem látom, hogy tömeges csődhelyzet lenne, volt már 317 is a ft/euró, akkor sem volt csőd csak egy szűk rétegnek.
@kovi1970: Olyan kurva nagy az ország hitele, hogy azt csak jelentős gdp bővítéssel lehet kifizetni (5-6% felettivel legalább). Ehez az kell kurva sokat exportálj. Amihez olcsó forint kell. Jelenleg ezzel a módszerrel bedőlnek a frankosok és ami a megmentésükre kell hogy ne haljanak éhen meg ellegyenek lakás nélkül, sokkal többe kerül mint a megmentésük. A megmentés alatt az értem szerintem hogy mindenki fizet ugyanugy csak nem devizában hanem forintban. Viszont igy felpörög az export, mert lehet ócsítani a forintot , amúgy is megyó nagy álma mindyíg ez volt. Ha kirugják Simont és szerintem ezért akarják, egy baráti jegybankelnök nem foglalkozik az inflációval. A hiány jó részét így elinflálják. A balosok örülhetnek mert ez idáig mindíg szocialista megoldás volt orbánnék ennek pont az ellenkezőjét csinálták 98-02 között. Szóval Bokros visszanyal mégha nincs is köztünk. Egy darabig szívás ez is de 3-4 év múlva a 10 millás törlesztő részletedre mondjuk nem 200 ezer forintot keresel hanem 300 ezret tehát egy idő után könnyebb lesz fizetni a forintosat is csak addig ki kell bekkelni. A banknak szívás mert elértéktelenedő pénzben kapja vissza a pénzét. De ki nem szarja le a bankok pofáját mert Ő okozták a problémát is. Ahogy én látom kb ennyi a terv eddig. Az baj hogy Ferencék olyan nagyon sok mozgásteret nem hagytak hogy bővelkedhetsz az opciókban.
@Lord_Valdez: Mondd vissza a neted is, mert ha így gondolkozunk, akkor már ez is luxus!
@pucros:
No ez az. Szép szakszerűen megfogalmaztad, amit én fentebb konyhanyelven. Az árfolyamkockázat csak az egyik tényező, a többi a bankok pofátlanságából adódik:
— a kamatok magas szinten tartása, a pénzügyi válság elmúlta után is,
— a kezelési költség indokolatlan emelése,
— a törlesztésnél használt átváltási árfolyam indokolatlanul magas szintje (ami nem csupán az átlagos deviza eladási árfolyamoknál magasabb, de még a városi pénzváltók némelyikének valuta eladási árfolyamánál is!).
Nézzétek meg, hogy a válság közepette mekkora volt tavaly pl. az OTP nyeresége…
@mrs. white: Ja, tök igazad van. Én szinte észre se vettem tavaly január óta, hogy azért az akkorihoz képest sokkal erősebb is volt a Forint a CHF-hoz képest. Alig lett kevesebb a kocsi törlesztőrészlete. Most meg a görög cirkusz miatt megint emelkedni fog. Szerencsére már csak két részlet van hátra, aztán kifújt… Többet se veszek fel kocsira hitelt, még annyit se, mint a mostanira (75%-os befizetéssel hoztam el a kocsit anno). Inkább járok valami szarral, amit nem sajnálok, ha valami paraszt rábassza az ajtaját az enyémre és lepattan a fényezés.
@Várúr: Némi élc-et hallok ebben az írásban. Tudod ha kisebb lakásban gondolkodnak és nem egyből 2-3 szobásban akkor ki fogják tudni fizetni mert nem olyan magas a törlesztőrészlet még ha ilyen elmebeteg módon mozog is a forint. De neeem. A jó Magyarnak egyből nagy lakás, új autó, szüljünk előszőr egy gyereket aztán még egyet nehogy mán vissza keljen menni melózni de közben sírunk , hogy mennyibe kerül a gyerek és , hogy így meg úgy a munkaerőpiac de azért szülünk egy harmadikat is mert ez a barom szociális rendszer ezt támogatja. Tartsunk el minél több munkanélkülit és még a hitelüket is válaljuk át. És majd csak lesz valahogy anyukám….Ugye ez ismerős mindenkinek? Itthon vagyunk. Ész nélkül veszünk fel hitelt és majd csak lesz valahogy. Hát most így van. Én nem akarom megfizetni a más baromságát…. Ennyi
@mrs. white: „egy baráti jegybankelnök nem foglalkozik az inflációval”- de a valasztok majd igen, amik 500ft lesz egy kilo kenyer, meg a befektetok is, akik az allamparokon keresztul finiszirozzak a koltsegvetest (egeszsegugy, nyugdij). A celt mondjuk igy tenyleg el lehet erni, olyan gyenge lesz a forint, hogy nem is lesz, mert osszeomlik. Te jol vagy?
@szaszalino:
na idefigyelj te retardált barom. egyszer elnéztem az idióta faszságodat, de ha ragaszkodsz hozzá, rádborítom a szarságaid, nesze: csóró vagyok. a szüleim nemhogy megtollassodtak a kommunizmusban, de az államosítás során elvettek mindent, te idióta. nincs hitelem, se lakásom, albérletben élek, se tévém, se semmi szarom hitelből, egyetlen vagyontárgyam a laptopom meg a 20 éves szar kocsim.
rohadtul nem nélkülözök. azt csak a hozzád hasonló balfaszok hiszik szentül, hogy ha nincs lakásod, akkor nélkülözöl. hogy a lakás az jár. mint a levegő meg napfény.
és igen, a hitelesek egy része (nem mind, ilyes soha nem is állítottam) feleltőlen. én magam tudok 2 olyan családról, akik árulják a családi házukat, mert nem bírják a törlesztőt. családi ház! nekem tán még egy szoba-konyhás garzonom se lesz sose nemhogy kertes ház garázzsal! ja, a nagyszobában lógó plazamtévét meg a drága kocsit még nem árulják, mert az kell. anélkül nélkülözés van. idióta.
ismét hangsúlyozom ez nem mindenkinél így van nyilván, de ez egy lézető jelenség.
erre jösz a német példáddal, ahol egy német euróhitelt vesz fel… ostoba, nem értesz semmit. de személyeskedni, meg hőbörögni,meg ismeretlenül baromságokat feltétlezeni rólam és a családomról, azt tudsz.
Az oroszok gázt találtak a Rudolf sziget mellett, ami Ferenc József föld északi részén van. A locarnoi egyezmény szerint a Novaja Zemlja feletti terület 2013-ig tartozik a Szovjetúnióhoz (azaz mostmár az Orosz Föderációhoz). 2013-ban Ausztria és Magyarország formálisan tehát a fél Zemlja Franca Joszifa tulajdonosa lesz Norvégiával együtt. A becsült értéke a Rudolfa gázmezőnek kétszázmilliárd euró. Ennek a negyede, azaz ötvenmilliárd euró illetné Magyarországot. Ezt tiz év alatt fizetné ki az Orosz Föderáció. Mindenki erre bazirozik.
amerikában a lakosság 90%-a albérletben él.
nélkülöznek szegények…
@mrs. white:
Amúgy nem csináltak mást. Ők is elinfláltak, de most nem tudnak. Nem csak a lakosság van devizában eladósodva, hanem az állam is.
A problémát nem a bankok okozták, hanem az állam, amikor kitalálta a kamattámogatást.
@szaszalino:
Azt megengedhetem 🙂
@proton1701: Lehet nem is Magyarországon élek???
Az én környezetemben csak ritkán találkozom olyannal, aki kettő gyereket vállal be, háromgyerekesről meg alig hallok.
Ha a cigányokról írod ezt, akkor rendben van…
@ó jaj: Ez egy tévedés. en.wikipedia.org/wiki/Homeownership_in_the_United_States
@somogg: tök igazad van, de vigyázz, mindjárt megkapod, hogy a szüleid megtollasodtak a kommunizmusban, és most a tuti jóból osztod az észt 🙂
@ó jaj: @Lord_Valdez: Tesztkérdés nem lett megfejtve. azzal semmi bajom hogy megkell fizetni az árfolyamkockázatot. Szerintem fentebb pont ez taglaltam. Azzal sincs hogy a svájci franknál a svájci jegybankhoz kötik ami szerintem alacsonyabb mint válság előtt volt. tehát eddig minden rendben a bankokkal. a gondom ott kezdődik de ezt a rész vagy nem olvastátok vagy nem értettétek meg. A libor bubor és minden más búbánat ami miatt nehéz és többe kerül a bankoknak egymásközt hitelhez jutni az is ott van ahol a válság előtt kb. Tehát semmi de semmi nem indokolja hogy magasabb kamatot fizess mint két évvel ezelőtt. Egyedül a a magasabb árfolyamnak kellene beépülni.
Szerintem erről nem szól az apró betüs rész hogy ” minden feltétel ugyanolyan de én 2%-al magasabb kamatot kérek. Hogy miért? Mert csak, ha nem tetszik fizesd ki köcsög.” Bátyám belgumban él, ott a válság hatására sűrü bocsánatkérése közepette 0.5 % al emelték meg a kamatot. Itt is vett házat amikor bement az otp-hez akkor egy rövid tárgyalás után kiröhögte őket és a belga bankja hitelezte meg a magya r házat is neki.
@jotunder: Erről kellene egy jó posztot irni. :))
@jotunder: hopp, valóban, rosszul tudtam, szorri.
Azért én különbséget tennék aközött, h. valakinek (v. a gyerekének) egyszem lakáshitele van, és aközött, akinek lakás-kocsi-nyaraló-telelő-tévé-házimozi-anyámizéje IS hitelből van.
Másodszor: a panelproli akár bérelhet is, valóban. Tudjuk, rásózták a bérleményt, mert Állambácsi nem volt hajlandó megfelelő állapotban tartani a rengeteg adóból, minimális lakbérből SEM. AZT SEM. Egy polgárnak viszont minimum öröklakás dukál. És persze polgári fizetés, ha dolgozik.
Nálunk a „marszs” többszöröse a nyugati anyabonkokéinak. Vajh miért is? Dark future for President!
Elegem van abból a sok baromból, aki szerint az olcsó forint kell a sok exporthoz. Mivel nyersanyagszegény ország vagyunk, ha levegőt veszel, te nagyonhülye, az már valutába fáj (és minél később lépünk ojró-övezetbe, annál tovább!), és amit három-négyszer ennyiért „hozzáadsz”, mint tálünk nyugatabbra (és sokkal keletebbre), az Isten se hajlandó megfizetni, csak ha „óccsón” utána hajítod. Kell az nekünk?? Lófaxt! A NOMINÁLIS forint-bevétel arra jó, hogy jó sokat lehessen szétcseszni belőle keveseknek… Emlékszem, mikor az „olajárrobbanás” volt. Picit elmúlt, máris azon agyaltak, mivel indokolják akkor a magas költségeket… Azt nem mondhatták, hogy kell a „rokonoknak”…
@ó jaj:
„amerikában a lakosság 90%-a albérletben él.
nélkülöznek szegények… „
És? Teljesen más a rendszer. Ma magyarországon alig van albérlet, ami van az is kurva drága. Olyannyira drága, hogy az emberek inkább lakást vesznek mert annak a törlesztője sem kerül többe és az előbb utobb az övék lesz.
amúgy meg ennyi erővel, afrikában meg a lakosság 90% egy fügefa alatt lakik, akkor ezt itthon is bevezethetnénk
@ó jaj: allok elebe :). hihetetlen, hogy 20 evvel a rendszervaltas utan meg mindig nyoma sincs az ongondoskodasnak es az „apa megoldja” meg mindig nyero szoveg. Azt senki se irta, hogy a pszafot miert hasznalja minden kormany kaderek tarolojanak. Igy nem csoda, hogy nincsenek szabalyok az etikatlan banki magatartas ellen
@somogg: Fordítva ülsz a lovon. Ez nem kívánságműsor. 2002-ben kellett volna gondolkodni hogy biztos Megyó a legjobb megoldás meg ferenc 2006-ban. Most kármentés megy majd. Egyébbként ez csak az én teóriám és nem hivatalos kormányprogram. Ahogy a görögöknek sem a mostani kormányra kell haragudni, mert nem ők csaltak éveken keresztül, de a szívást ők vezetik be kétségtelen.
@ó jaj: Ennyi erővel elmehetnél egy őserdőbe is, ott nincs semmi probléma, és az igényeidnek is megfelelő lenne!!!
@Lord_Valdez: Kamattámogatást devizára?
@mrs. white: ez részben igaz, részben nem igaz, de nem érinti azokat a dolgokat, amik miatt reagáltál nekem, és amire én válaszoltam.
a magyar bankokat pofán kéne verni ez igaz. az nem igaz, hogy jogtalanul emelnek, mert akármi is van szerinted, ha megszegnék a törvényt vagy a szerződést, akkor máris hisztériáznának a fogyasztóvédők, meg mennének a feljelentések, stb. az apróbetűs részt olvasd el, ne feltételezz.
de lehet beszélni napestig a csúnya bankokról, ez csak az igazság egyik fele, miköben közismert, hogy ez az ország pénzügyi analfabéta, továbbá 40+20 év hülyítés után nem akaródzik felelősen és hosszútávon gondolkodni, és ez is vastagon benne van a problémában.
persze én nyilván szűrös szívű gonosz vagyok, hogy a szegény frankihitelesek felelősségéet is megemlítem. nem is szólva arról, hogy szerintem a lakás nem jár alanyi jogon senkinek, szóval én vagyok a sötét erő maga.
@proton1701:
Én meg nem akarom, hogy vétlenek, kislakást vásárlók, családalapítók zsírján-vérén hízzanak szemérmetlen fizetéseket és bónuszokat felnyaló banki gazemberek. Kötélre velük, meg azokkal is, akik ezt a kibaszott csaló uzsorás bandát támogatják Jászkarajenőtől Hongkongig. A bank nem termel, csak a termelést, majd a fogyasztást hitelezi (ha hitelezi) saját feltételei alapján. Nem véletlenül gyűlöli a fél világ a bankokban a portásokat is. Sőt, most már állami megrendszabályozásra került/kerül sor a vadkapitalista USA-ban és minden épeszű államban. Érdekes… Magyarország döglődik, az OTP tarol. USA-ban sorra dőlnek a hitelfelvevők, Lehmann Brothers meg a többi pénzintézet milliárdos jutalmakat osztogat. Ez nem tűnik fel neked kispajtás?
@ó jaj:
egy egy árfolyamhullámot atvészel az emberek többsége,mert meglepő de a hitelfelvevők töbsége az itt elhangzott állításokkal szemben nem hülye.Meglepő milyen sokaknak VOLT tartaléka.
350et is túlélt voltna a hitelesek többsége , de hosszú távon ezt már képtelen finanszírozni.
Nem lényeges információ, de a devizahiteleket Medgyessy kormánynak köszönhetjük, ezt találták ki az államilag támogatott lakáshitelek helyettesítésére.
És ismétlem, a morális igazság ebben az esetben nem találkozik a gazdasági racionalitással, tetszik nem tetszik a megroggyant hitelesek száma túl van kritikus tömegen, ha ők bedőlnek akkor mindenki más is bedől, ez van.Lehet kutatni a bűnbakokat, csak nincs értelme.
A Matolcsy program részleteit nem ismerjük, csak a céljait, bár mindeki előre hőbörög, én nem hiszem, hogy jól járnának azok az emberek akik minden tőkéjüket elveszíthetik, és az elmúlt 3 évben 40%al több pénzt fizettek úgy hogy közben az adósságállományuk 20%-al nőtt.
@mrs. white: ezt en is irhattam volna neked, ez tenyleg nem kivansag musor, a gazdasagnak vannak szabalyai. most pont azert vagyunk itt, mert az antal es a horn kormany kivetelevel errol nem vett senki tudomast. Az emberek pedig lelkesen asszisztaltak. Ez kb olyan mintha egy sulyos balesetnel ki akarnak kapcsolni a gravitaciot, mert karmentes folyik
@proton1701: Az a pár gyerek aki születne ami kívánatos lenne családonként 3. Azzal a dőzzsel, hogy ezt nem folytatják most az emberek, nem lesz aki sem a te sem az én nyugdíjamat fizesse. Talán nem olyan nagy dorbézolás az állam részéről ha támogatná azt hogy jövőben is legyenek dolgozók akik fizetik az adót és járulékot a nyugdíjakhoz. Ebből a szempontból m.o van a legrosszabb helyzetben még így is de még ez a nagy gazdag németországnak is gondot okoz 20 év mulva.
@mrs. white:
Ezs is vicces: hogy fontosabb pár ezer banki csirkefogó, mint lakni szándékozó családos embörök százezrei… De szeretném látni, hogy bedőlt bankárokat putriba költöztetnek…
@Bozdurgán: „egy egy árfolyamhullámot atvészel az emberek többsége,mert meglepő de a hitelfelvevők töbsége az itt elhangzott állításokkal szemben nem hülye.Meglepő milyen sokaknak VOLT tartaléka.”
én is írtam egy másik kommentben, hogy egyáltalán nem érint mindenkit a baj, nem kéne úgy tenni, mint egymillió frankhiteles ember kerülne holnap az utcára és halna éhen.
viszont egyelőre még azt sem látom, hogy a bedőlt hitelek olyan volument érnének el, hogy bedőltenének a többieket is. de lehet csak alul vagyok informálva.
Alapvetően egyetértek a poszttal, de számos „kritikus” kommentben is van igazság.
Érdemes árnyalni a képet.
Első kérdés a bank és a hitel kérdése.
A hitel jó dolog; elegendő forrással nem rendelkező egyén, szervezet juthat forráshoz céljai elérése érdekében. Azonban ennek hasznos voltát nagyon jól meg lehet fogni azzal, hogy milyen cél érdekében vesszük fel a hitelt, egyszerűen szólva: hogyan, mire használjuk fel.
Mindent elmond az országról, ahol az ország egységesen, köznép-politikus-közgazdász oldalról utálta Fekete Jánost, mert ő volt felelős a magyar államadósságért. Így, egymaga, felvette, betette a zsebébe és elköltötte nőkre, kokóra, autóra. Nem pedig finanszíroztuk belőle a sok kretén beruházást (vízlépcsőt pl, amit kifizettünk a szlovákoknak), fizetéseket, nyugdíjakat, elsősegélyt, tankot, sört, bort, lovakat.
Lehet utálni a bankokat érte; de basszus: mindenki aláírta a szerződést, lehetősége volt elolvasni az apró betűs részt, nem felvenni a hitelt. Az, hogy ingatlanod, lakásod, autód legyen az nem állampolgári jog, hanem lehetőség. Advocatus diaboli-nak üzenem, az akasztásos törvényével, hogy gratula. Így ír egy igazi demokrata. És nehogy már a kölcsönadó legyen a bűnös és a hibás, ha a kölcsönt felvevő elszámolta magát…
Előjöhettek a német, olasz, francia példákkal; de az ottani bankrendszerekben benne van a háború utána 40-50 év munkája, a bankok, a cégek, az emberek részéről; igen, az emberek részéről is, akik 40-50 éven át fialtatták a bankban a pénzüket, akik már régebb óta fizették hiteleiket, „letettek az asztalra valamit”. Másrészt, ezek a bankok sokszor anyaországi befektetőik, ügyfeleik betéteit kockáztatva (is) finanszírozzák a mi életünket, talán ezt nem kéne elfelejteni… Majd amikor a magyar polgárok banki megtakarításai meghaladják az EU-s átlagot, akkor ostorozhatjuk őket. Ja, hogy nekünk előjogunk költekezni, nem takarékoskodni?
Kettes számú kérdés a magyar mentalitás.
A politikai elit is marhaságokra költi el a pénzt, a lakosság is. Nem feltétlenül a lakásvásárlást szidom; de ne felejtsük el, hogy itt hitelből vettük az autót, a plazmatévét, laptopot, nyaralást is. Közvetlenül nem erről szól a cikk, de a hitel állományt ezek is jelentősen növelték.
A lakásvásárlási rendszer ráadásul nálunk hibás. Hibázott az állam, amikor a politikai elit a kamattámogatásos rendszert hozta ki megoldásnak. (Ne tessék már elfelejteni, hogy ez melyik kormány ötlete volt, jó? Ha már itt az elmúlt 8 év elkúrásait emlegetik; persze Járai úr azt mondta, hogy amikor ezt kitalálták, akkor arra gondoltak, hogy majd a folyamatos gazdasági fejlődés elegendő bevételt jelent ennek a rendszernek a finanszírozására, hiszen az első időkben ez nem jelentett tehertételt sem a lakosságnak, sem az államnak… szóval nem tudom pontosan ki kezdte ezt elkúrni. De nem Gy. F.)
Persze ez akkor a legolcsóbbnak tűnt, meg ugye az építőiparnak ez mekkora fejlődési lehetőséget jelentett. Akkor miért lépték meg a minimálbér emelést? Mert közben a 29 ezer nettót felvitték 50 ezer nettóra; vajon ez növelte-e a lakásépítési költségeket?
Vagy aki ismeri az ezredforduló és az azt követő időkben nagy építkezéseket, az azért tudja, hogy a munkások jelentős részét feketén alkalmazták, sőt, sok közülük nem is volt magyar, hanem pl. román, szlovák (ottani magyar).
Ezt már sokszor leírtam:
Utólag visszanézve, sokkal rentábilisabb lett volna, ha az állam fog bele (bér)lakásépítési projektekbe; éveken át olyan 130-200 mrd forint körüli összeget fizetett ki az állam a kamattámogatásra a bankoknak; amíg meg nem szűnt, kb. 800-1000 mrd forintot költöttünk el ilyen célra; ha nagyon a hasamra ütök, az állam egyedüli beruházóként, 100 mrd forintból kb. 10 000 lakást hozhatott volna létre (átlag 10 millióból kijött volna egy lakás azért). Ergo, évente legalább 10 ezer új lakást épített volna fel az állam, a kamattámogatásokból kijött volna 60 – 100 ezer új lakás a piacon. Ráadásul, ha az állam áll a dolog mögött, állami beruházó, építő céggel, akkor talán nincs ennyi körbetartozás, soha ki nem fizetett számla, elcsalt áfa, tb és társai.
Persze ez nem lett volna annyira jó a „piaci beruházóknak”, a bankoknak, ügyeskedőknek, ingatlankereskedőknek. Meg az államnak akkor bele kellett volna tennie, minden évben ezt az összeget a rendszerbe; sokkal kényelmesebb volt kitalálni egy vacak rendszert és majd később fizetni…
Persze ilyen rendszer létrehozása nem dolga az államnak; csak itt divatos gazdasági tényfeltáró bizottságot létrehozni, hogy felelősöket találjunk a hibákért; és ez a szisztéma FIDESZ-MSZP közös munka eredménye… Többek között a fent említett Matolcsy volt akkor a gazdasági miniszter, nade mindegy. Viszont nem menti az utánuk következő MSZP-SZDSZ csapatot, akik hagyták tovább pörögni ezt a rendszert.
Hibásak a bankok is; mert az évek során számos olyan személynek és szervezetnek is hitelt nyújtottak, akiknek nagyon nem kellett volna. Emögött van egyrészt az, hogy tényleg relatíve olcsó volt a hitel, és az volt a menő, aki ebben a legnagyobb forgalmat, ügyfélszámot elérte; másrészt, tessék visszaemlékezni, hogy a bankoknál, hitelcégeknél, finanszírozóknál, kereskedőknél milyen emberek dolgoztak, dolgoznak, akik intézték, intézik a hitelügyletet: szerintem mindenkinek van olyan ismerőse, akire egy doboz gyufát nem bízna, aztán mondjuk bankban, autókereskedőnél üzletkötő. Megígér fűt, fát, csak ezt kell aláríni, gyakorlatilag te jársz jól; de ha komolyan megkérdezel valamit, lövése sincs. Ugyanis a magyar pénzügyi rendszerben, a lakossággal kapcsolatban állók frontján iszonyat sok a képzetlen, minimális képzettséggel rendelkező dolgozó. Van olyan nagy magyarországi bank, ahol középvezető lehettél diploma nélkül; nem az, hogy mindenkinek valamilyen pénzügyi végzettsége legyen, áh… Gondolom a ti ismerőseitek között nem volt egy befektetési tanácsadó sem, aki mondjuk valójában autószerelő, de tudná optimalizálni a befektetéseid.
Harmadrészt, az állampolgárok. Évek óta minden második közgazdász elmondja, hogy a magyar pénzügyi, közgazdasági kultúra borzalmas. A lakosságnak fogalma sincs alapvető pénzügyi, közgazdasági, takarékossági dolgokról. Ad abszurdum, érettnek számítasz, ha tudsz egy Berzsenyi verset elemezni, de nem tudsz elolvasni és értelmezni egy 2 oldalas banki tájékoztatót. Vagy ki tudod számolni egy cirkuszi sátor térfogatát, de nem tudod értelmezni egy kamatos kamat számítását.
És ezek csak az alapok; az egy kicsit emelt szint, hogy az egyén a saját anyagi helyzetét, a befektetésének, HITELÉNEK kockázatát reálisan lássa. Sajnálom, de úgy ingatlant venni, hogy a vételárnak a 10-20%-a van birtokunkban, az irreális. Pláne, ha ez a % még úgy van meg, hogy benne van a nagyi járókerete és a jövőbeni gyerekek után járó szocpol is, mert igazából egy büdös buznyákunk sincs, csak a szándékunk.
Megértem az egyént, a nehéz helyzetet, hogy valami hasonló külföldön biztos sokkal könnyebb, megértek én mindent.
De valahogy, valamikor ezt ki kell fizetnünk.
A félreértések elkerülése végett: igyekeztem nem állást foglalni abban a kérdésben, hogy jó ötlet-e (így) megmenteni a devizahiteleseket. A poszt arra volt kifuttatva, hogy a kérdés nincs kibeszélve. Nagyon nincs. Szakmailag sem (bár az könnyebben menne), de a társadalmi egyeztetést (ami elvileg a Fidesz hazai pályája) sem folytatták le. Gyakorlatilag alig merült fel ebben a néhány száz hozzászólásban új szempont, (leszámítva, hogy hülye vagyok) azok is többnyire a kurva bank témakörben forogtak. Ezzel egyet értek, kurva bankok, és most hogyan tovább?
Hogy miért lett címlapos a poszt: azért mert hétvége van. Az index és a blog-hu sztárbloggerei meg jellemzően munkaidőben termékenyek, így hét végén becsúsznak a marginális blogok is. 🙂
@mrs. white:
A devizahitel akkor még nem volt elterjedt. Az a kamattámogatás megszigorítása után terjedt el, mert a forint hitelek nem voltak vonzóak, ugyanakkor a támogatás által már felhajtott ingatlanárak miatt erős volt a hiteléhség.
Az emberek nem a lakás miatt nem szülnek, ellenben a lakáshitellel azt éred el, hogy több évtizedes tartozással indulsz.
@somogg: No a gondok itt kezdődnek. Antall kormány egy katasztrófa, a Horn ettől csak egy fokkal volt jobb. először egy évet szarakodott aztán meglépte azt kb amit most bajnai a csőd elkerülése érdekében. de ez arra volt elég hogy 5 nap altt 550 milliárd forint értékben privatizált. gondolom nyílván ennyi idő alatt sikerül a legjobb és legmagasabb árat fizető befektetőket kiválasztani. Mert ez annyira életszerűen hangzik. szóval ez a kettő kormány aki etalon? Hacsak hogyan játszuk ki az állami vagyont külföldi cégeknek versenybe nevezzük őket. ez esetben tényleg így működik a világgazdaság. így sikerült egy gyarmati ország szintjére lesüllyednünk pár év alatt. gondolom ezek zután már el sem hiszed, hogy 98-01 között között alapvetően pozitív folyamatok zajódtak. Az utolsó 1 évet pedig tudjuk be a választási kampánynak. Megyót és Ferencet pedig tényleg hagyjuk. Még bajnai az aki a szarból próbált várat építeni, ezért én őt nem bántanám.
Mindenki írja, hogy „dehát forintosra váltva hogy megugranak a törlesztőrészletek”. Ez így is van.
De miért nem jut senkinek eszébe a bankokat felügyelő állami struktúrában megkérdezni, hogy ilyen jegybanki alapkamat mellett miért ekkorák a gyakorlatilag kockázatmentes hitelkihelyezések kamatai, ahol ingatlanfedezet van a kihelyezett pénz mögött?
(Arról már ne is beszéljünk, hogy hogyan engedheti meg egy ország vezetése, hogy hivatalos pénzintézet hogyan adhat a saját orszgáhában a jegybanki alapkamat 50-szeresére is hitelt)
@daito: Ja tényleg, benne volt az apróbetüs részben. Akkor minden rendben, biztosan visszafizetik. Bár talán mégis inkább kérdezz rá a Lehman Brothersnél!
@ó jaj: A hírek szerint 800 ezer bar listás van, hogy ebből mennyi a lakáshiteles relytély. a lakáshitel amit utóljára feladnak az emberek előbb vigyék el a kocsit.
Egy kollégám év eleje óta csak csinálja a forgalmat de nem fizeti a kasszába bevételt. Most 700 ezer forintnál minusznál jár. 90 ezer forintról ment fel a törlesztője 180-ra. Jövő hónapban talán megoldódik a helyzet mert talált egy bankot aki kiváltja neki és öt évig alacsonyabb fix összeget fizethet. Szerintem semmilyen listában nincs benne hónapjai vannak hogy összecsapjon felette a hullám. Bár ennyi pézből már egy jó albérletet is fizethetne de senki nem azért dolgozik hogy 60 évesen semmilye ne legyen mert nyugdíjból nem fizet albérletet az biztos.
@Várúr: Ezekben teljesen igazad van de hogy jön ez most ide???
@mrs. white: az antal kormany megteremtette a piackazdasag jogi hatteret, a bokros csomag pedig csokkenetette a koltsegvetes terheit, bajnai pedig megint csokkentette a koltsegvetesi terheket. a tobbiek osztogattak, es semmilyen reformot nem hajtottak vegre. a 98 es 2001 kozott mire gondolsz? a benzin arabol kivett utdijra, amit utepites helyett szechenyi tervkent szetosztottak? vagy a tamogatott lakashitelre ami olyan hosszutavon olyan terheket rott a koltsegvetesre ami csak magas novekedesi rata mellett finanszirozhato? mivel a magyargazdasag nyitott ezert novekedese nagyreszban a vilaggazdasagtol fugg. nagy meglepetest nem okozott, hogy az orosz vallsag mellett mar nem is volt finiaszirozhato. az mar csak plusz pont, hogy a tamogatasbol a bankok hatalmas marzsot kaszaltak. ki a bankarkormany? ugy tunik a tetel igaz, az elvakultsag csolatast okoz.