
Tényleg ki kell mentenünk a devizahiteleseket?
Matolcsy György leendő gazdasági szuperminiszter (vagy mi) bejelentette (vagy mit csinált), hogy egy olyan állami alapot fognak létrehozni, amelybe a devizahitelesek bejelentkezhetnek, és ahol forintosíthatják hiteleiket. Ugyan ez sokba kerül a bankrendszernek és az államnak is, azonban a devizahiteleseket ebből a helyzetből ki kell mentenünk – fogalmazott Matolcsy György. Véleménye szerint gazdasági összeomláshoz vezetne, ha bedőlnének a hitelek.
2006 környékén egy nagyon okos, de pénzügyekben kevésbé járatos barátom a véleményemet kérte, hogy bele merjen-e vágni deviza alapú lakáshitelbe, hogy lakást vegyen a pályakezdő diplomás lányai számára. Ragyogó okfejtéssel levezettem, hogy most ugyan erős a forint, de egy 10-20%-os gyengülés bármikor bekövetkezhet, ami alapvetően borítja a kalkulációkat, és erre a lakás is rámehet. Alaposan megfontolta bölcs tanácsomat, majd megmutatta, hogy mekkora különbség van a törlesztő részletek között ugyanakkora hitel forint és frank alapon történő felvételénél. Majd másfélszeres. Megértette a kockázatokat, de hülye lett volna forint hitelt felvenni.
Devizában eladósodni nem volt hülyeség. Hogy mást ne mondjak, Oszkó Péter is svájci frankban adósodott el, és ő már csak tudta, mit csinál.
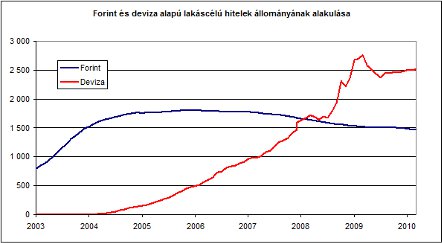
A Fidesz expanzív gazdaságpolitikájához kell a gyenge forint és az alacsony alapakamat. Ennek jelenleg két akadálya van: az egyik a független jegybank, a másik a deviza alapú lakáshitelek óriási állománya, amelyek tömeges bedőlése társadalmi, gazdasági és a Fidesz szempontjából politikai katasztrófához vezet.
Mik az új kormány lehetőségei?
1. Feladja a gyenge forinton alapuló gazdasági expanziós terveit és a világgazdasági fellendülésig hátralévő éveket az állami elosztórendszerek reformjával tölti.
2. Hagyja, hogy a leggyengébb fizetőképességű adósok bedőljenek, akár el is veszítsék az othhonaikat és rászorítja a többieket, hogy a fogyasztásuk átrendezésével, kényszertakarékossággal, vérrel, könnyel és verejtékkel visszafizessék az adósságaikat.
3. Közbeavatkozik és az adófozetők pénzéből (beleértve a bankrendszert, mint az adófizetők egy speciális csoportját) megmenti a devizahiteleseket.
A dilemma egyáltalán nem triviális. A magyar gondolkodásba mélyen beleivódott a lakástulajdonhoz való jog (az „ez nekem jár” mint érv), valamint az, hogy a hosszú távú lakásbérlet, mint életforma teljesen elfogadhatatlan, az maga a cigányélet, a sehova nem tartozás, az utódokra semmit nem hagyás nihilizmusa. Nem is polgár az, akinek nincs saját lakása.
A farkascsapda másik állkapcsa az építőipar, melynek stimulálása minden kormány kiemelt célja volt, mert úgymond munkahelyeket, adóbevételt és GDP teremt. Amit valójában teremtett, az rengeteg bejelentetlen és járuléknélküli fekete munkahely, fiktív számlázás és körbetartozás volt, ezen kívül az állami támogatások perverz újraelosztását eredményezte, és amint kivonta az állam a pénzt a rendszerből, az építőipar összecsuklott, mint a kempingszék.
<
p style=”text-align: justify”>Harmadrészt mindazok, akik az elmúlt években forint alapon adósodtak el és netán mostanra állami segítség nélkül visszafizették a tartozásaikat, valamint mindazok, akik egyáltalán nem vettek fel hiteleket, joggal kérdezhetik, hogy mire fel mentik meg a mi pénzünkből azokat, akik a kockázatok tudatában, a rövid távú előnyökért cserében, önként adósodtak el devizában. (A devizában eladósodott polgártársaink nagy része még mindig nyerésben van ahhoz képest, mintha a kezdetektől forintban adósodott volna el.) És azokat, akik most megtudják, hogy az állam meg fogja őket menteni a kilakoltatási moratóriummal és az „állami alappal”, ugyan mi tartja vissza attól, hogy leálljanak a részletek további fizetésével?
Ha valamit jó lett volna megkérdezni a Zemberektől a nemzeti együttműködés rendszerében, akkor ez az lett volna. De hát – ahogy látom – a döntés megszületett, anélkül, hogy bárkit is megkérdeztek volna, egészen konkrétan Matolcsy György levezette azt a saját gazdaságfilozófiai ízlésvilágából.
A mi dolgunk már csak a fizetés, illetve a kasszírozás, kinek-kinek pozíciója szerint.
@Kerámia_53: Hitekre vette és volt neki, nem úgy mint neked.
Hm…
Akkor most már érdekelne egy-két szakértő hozzászólás / blog bejegyzés azirányban is, hogy milyen is a jó és a rossz eladósodás?
Mondjuk pl:
Ha mi 2006-ban (30 egynehány évesen) CHF alapú hitelre (+ 2 gyerekre) vásároltunk egy 140 nm alapterületű házat 800 nm kerttel (türelmi idő és efféle könnyítések nélkül), majd ennek a hitelnek a törlesztőrészlete közel duplájára emelkedett 2009-re (és ott is maradt azóta is – ami amúgy ám nem jó), akkor:
– túlvállaltuk-e magunkat?
– mi az, amit nem kalkuláltunk be?
– hogyan kellett volna ezt öntudatos, profi europeer módra csinálni?
– milyen alternatív lakhatási megoldást kellett volna választani?
@szaszalino: Nem a cigányokról írtam de a sok gyerek valóban rájuk jellemző. Sajnos. Ezt egy másik kommentben megdumálhatjuk de szerintem egy véleményen vagyunk. Az én környezetmből vettem a példákat. Téged más emberek vesznek körül…
@mrs. white: a bar lista (amit ma már nem is így hívnak, mindegy), az még csak nem is a devizahitelesekről szól, haem mindenkirl, aki nem tud fizetni, ráadásul hosszú évek óta ezen a nagyságrenden van (700.000 fölött), tehát nem sok köze van az aktuális árfolyammozgásokhoz vagy bármi aktuálishoz.
szerintem reális, hogy a 8 millió felnőtt kb. 10%-a összegyűlt a bar listán, ennyi peches, vagy hülye, vagy szélhámos, stb (minden verzió játszik) van ebben az országban. tán még több is.
ezt az albérletes párhuzmaot hagyjuk már… a kölcsön nem csak a havi törlesztőtől szól, hanem 20 év adósrabszolgaságról, jelzálogról, kockázatokról, ilyenekről is.
@inebhedj: Gratulálok a házhoz és a gyerekekhez is. Biztosan gyönyörű és jó ott élni. Válasz a kérdésedre—- IGEN TÚLVÁLLALTÁTOK MAGATOKAT. Szolidabban kellett volna , lépésről lépésre esetleg , kisebbel kezdeni stb … és akkor nem vág ennyire mellbe a részletek emelkedése. De hát most már mindegy. Élvezzétek és remélem ki tudjátok csengetni..
Sok sok összefüggés van e mögött.
Pl van egy vállalkozó aki pl 50 embert foglalkoztat és devizában adósodott el (nem csak lakáshitelesek vannak!!!!) Ha Ő bedől akkor 51 ember megy tönkre.
Pl egy orvos, aki hajléktalan lesz, egy tanár aki útcára kerül, stb…
@daito: 90%-al egyetértek. Két kmásvéleményt fogalmaznék meg.
1, már Kóka is mondta hogy analfabéték vagyunk gazdaságilag. mondta Ő aki állami csecsen nevelkedett íly szép nagyra. ugy én is tudnék. Amikor ezt mondta még nem volt válság. kiváncsi lettem volna hogy a tőzsde zuhanása után is amikor egy tőzsdébe fektető elveszíthette a vagyona jó részét, mennyire lett volna népszerű ezzel a kijelentésével. talán azokban az időkben párnaciha bizonyult a jó befektetésnek és Mari néninek volt több esze nem a brókernek.
2, ez a lakástámogatás örök dilemma lesz mivel nem tudjuk mi lesz ha a fidesz maradt volna kormányon. Ebben a formában tényleg nem volt jó. Azonban az volt a koncepció, hogy folyamatosan viszik le a kamatokat, ezáltal egyre kevesebb kamatteher hárult voln az államra. Ha megnézi valaki a kamatok csökkenését azokban időkben akkor erre reális lehetőség lett volna, valamint kétségtelen, hogy gdp-t növelte és pl az Áfa révén a támogatás jó részét visszaszedte. Az ingatlanárak már a támogatás előtt megindultak felfelé. ennek két magyarázata is van az akkori tőzsdei helyzetben sokan ingatlanba fektettek illetve egy erösődő gazdagodó országban magasabbak az ingatlanárak. aki szereti az olcsó ingatlanokat annak mindíg elmondom hogy Taijvanon 8 milláért igen jó jakuzzis kecókat lehet venni. Csak kicsit nehéz lenne valahova eljárni dolgozni, de nyaralónak megteszi. Talán ezért kerül Pesten egy panel többe mint a nyírésgi faluban egy 200 négyzetméteres ház. ezért a kamattámogatásra nem kenném rá az egészet. ráadásul a piac szabályozza a kérdést. most valahogy nem mennek fel az árak sőt. tehát mindíg minden annyiba kerül amennyiért vevőt találok rá. ha nem engedik a devizát elszabadulni és a forintot nem támogatják akkor lejjebb mentek volna az árak. Csak hát ez politikailag olyan kényelmetlen lett volna a szocialistáknak. Kiderült volna hogy a jólét csak 100 napig tartott.
@somogg: Gondolom 98-00 között a rejtett kiigazítás fogalmáról nem is hallottál. Na ezért csinálták ügyesen, hogy ez senki fejében nem maradt meg csak a Bokros csomag.
@proton1701:
köszi 🙂
És mi lett volna a szolidabb, első lépés?
Sajnálatos módon ennél olcsóbban nem találtunk olyan lakást/házat, amely olyan állapotban volt, hogy bent mertünk volna aludni mondjuk gyerekekkel. 😉
A vételár 5.5 M Forint volt, a hitel összeg Forintban 3.8 M, a futamidő 10 év.
(Máskülönben direkt hagytam le az árat/kölcsönt, mivel így éreztem analógnak a mostanában nagyon elterjedt „blog bejegyzést írok a hitelekről” művek mélységével. 🙂 )
@mrs. white: elmeselned, hogy ez pontosan mi volt?
@ó jaj: Na jó akkor szálesítjül a kört.
Eddig mindíg arról beszéltünk, hogy a lakók miben adósodtak el. akkor jön a csavar a cégek jó része is devizában van volt eladósodva. Az ő fejük fellett ugyanugy lebeg demoklész kardja. Ezért az a boldog forint hiteles és hitelnélküli kommentelő aki most jót szórakozik vagy mérgeskedik a devizásokon kérdezzen rá a könyvelőjénél hogy van- e hitele a cégnek és miben. Na akkor majd lehet izgulni az árfolyam miatt mert akkor már nekik is lesz tétje. Nagyon kevés olyan céget ismerek akinek ne lenne hitele, olyat meg végképp nem akinek ez forintban lett volna meg.
@mrs. white: ugy tunik lassu a google :). elmondom akkor en. ez egy alabecsult inflacios celrol szol, es ezen keresztul egy 0 realerteku beremelesrol a kozszferaban. nem ezt hivjak funyiro elvnek? milyen strukturalis atalakitas ez? az egyensuly javulas masik komponense pedig az elenkulo vilaggazdasag es a kulfoldi tulajdonu cegek jobb teljestmenye volt. azok a szemet multik, mi?
@somogg: Pontosan nem, de a Bokros csomaghoz hasonló nagyságrendű megszorítás. Ha emlékszel az igéretben volt kórházi dogozók fizetésének 5 szörösére emelése. Természetesen nem volt csak megszorítás és bulvár politizálás ami pont erről volt hivatott elterelni a figyelmet. lásd korona usztatás meg millenium meg ilyenek. a cirkusz és kenyér politikábol ez volt a cirkusz. érdekes módon akik utálják pont ez nem tetszik a kormányzásból pedig ez volt a fedő hadművelet. Látod te sem azt mondod hogy szigorítottak hanem hogy osztogattak pedig ez csak az utolsó évben volt a választás miatt. Azon már lehet vitatkozni hogy kellett-e az utolsó év ha így se nyerték meg. Így utólag nem de ezt ki a búbánat tudta akkor. logikusan a szocik nyolc évéből a bajnai volt a legjobb és most buktak a legnagyobbat nehéz az emberek kedvére tenni az biztos. Aki nem ígéri meg a csillagos eget az sehova nem jut. Csak könyörgöm ne hozzák le.
Üdv! Én forintban adósodtam el, úgy 9 éve. A régi 80 éves házunkat mindenképpen fel kellett volna újítani és egy tervezővel megnézetve zsákutcának bizonyult a három generáció elhelyezése. Falun éltünk-élünk, tudjuk hogy létezik olyan hogy albérlet, de itt (meg a környéken) NINCS sem magán-, sem állami tulajdonú bérház, a közeli nagyvárosban lehetett volna kb. annyiért egy kis albérletet FEKETÉN szerezni, ami kisebb, mint a régi házunk. Utolsó lehetőségként merült fel egy új ház építése, a családban senki nem akarta ezt.
Természetesen kellett önerő, a devizahitelek már akkor sem voltak olcsóbbak mint a forint-alapúak, ráadásul minél nívósabb volt a bank, annál képtelenebb feltételeket szabtak, irreális garanciákat kértek.
A helyi takszöv simán adott forint alapú hitelt, aminek törlesztője azóta kb. 10 eFt-tal emelkedett… bagatell.
Ami viszont nem bagatell, az a körülmények sok évvel későbbi, előre nem látott mértékű megváltozása: amíg kezdetben havonta kb. 40-50 eFt maradt a rezsin-megélhetésen felül, minden szép volt. Most kb. ugyanennyi a havi minusz, amit „másodállásban” kell kitermelni. Amivel nem számoltunk, az ugyanis a bérek befagyasztása, egyes juttatások megnyirbálása (párom eü-ben ‘elprivatizálva’, én köztisztviselőként helyben topogva), közmű díjak 2-3-szorosára való emelése. Ha a ‘másodállás’ valamiért megszűnik, a családi költségvetés felborul. Jelenlegi luxusunk egy 17 éves – anno 700 eFt-ért vásárolt – „luxusautó”, valamint a tv-telefon- és internet. Ezk megszüntetésével-lemondásával SEM lenne megoldható a pénzügyi helyzet.
Kérem én ezek után: mért gondolja bárki, hogy csak a devizahitelesek vannak nehéz helyzetben???
Én nem várom senkitől hogy megsegítsen, szüleim sem tudtak miből elindítani, de mi sem akartunk hátrafelé menetelni, szerintem normális dolog, ha egy szülő minden tőle telhetőt megtesz, hogy a gyerekeinek ne kelljen ugyanúgy lentről kezdenie, márpedig ez az egyetlen családi ház – az egyetlen, sokak szerint átgondolatlan projektünk – az, ami 20-30 év után az ő kiindulási alapjuk lesz, de legalábbis egyiküknek…
Miközben arról olvastam, hogy az OTP tavaly x százalékkal magasabb rekordnyereséget ért el (gondolom, nem egyedüliként a bankszektorban), az motoszkált a fejemben, hogy mi lesz, ha nem tudjuk megtartani a lakást…
Végül az alábbiak jutottak eszembe: abba a helyzetbe kerülök, hogy mindannyian itt állunk majd üres zsebbel, néhány bőrönddel, tehát mindegy lesz, hogy hol leszünk nincstelenek, az viszont már nem mindegy, hogy hol állunk neki új életet felépíteni. Egy biztos: nem ebben az országban!
Tulajdonképpen felvetődött a gondolata annak is, hogy pár hónapnyi törlesztés kihagyásával tőkét gyűjtünk és hagyjuk bedőlni a lakáshitelt… ugyanis kevesebbet bukunk rajta, mintha tovább törlesztünk, de nem lesz mit enni, nem lesz villany-gáz, nem tudjuk tovább tanítani a gyerekeket és így minden jószándék ellenére úgy hagyunk itt két koloncot a társadalom nyakán, mint a ‘szocpolitikás kiccsaládosok’, ami senkinek nem jó. Sőt, ha nem fizetjük a hitelt, az új árverési törvények segítségével egy iü. ingatlan-szakértőtől kért nagyértéket tanúsító becslés révén sokáig meg lehet hiúsítani az árveréseket.Ha pedig sikerül is lentebb vinni a becsértéket, hogy a lakás ‘panamázók’ kezére kerüljön, a pénzintézet csak a pénze töredékéhez jut hozzá.
Ha-ha, de hát van jövedelmünk! – mondá a takszöv és eszébe sem jut azt feltételezni, hogy bizony nem csak érdekházasságok léteznek, hanem érdek-válások is… így leszámítva a gyerektartást meg a végrehajtói jutalékot, osztozhat a szolgáltatókkal a jövedelmem ~20 %-án, a jelenlegi 140-150 % helyett…
Szóval: értem én, hogy az empátia nem jogi kategória, de annak hiánya következmények láncolatát okozhatja, aminek esetleges végeredménye egy valódi ország-csőd lehet…
Az állam megveszi a lakásomat és bérlakóként tovább lakhatok benne??? És mennyi lesz a havi lakbér? Ha kevesebb mint a törlesztő, akkor magát (is) tökön szúrja az állam, ha meg nem, akkor ugyanott vagyunk, ahonnan a probléma ered…
Szóval nem inkább a bankokat és szolgáltatókat kellene – legalább átmenetileg – szerénységre inteni, miközben megpróbálják felfejleszteni a földig rombolt infrastruktúrát, hogy legyen Magyarországon piacképes vásárlóerő???
@somogg: Mindenesetre átgondoltabb felemelni a minimálbért de megadóztatni, mint a csúcspopulizmussal ingyenessé tenni és abból adót nem beszedni. Ha ajól emlékszem csökkent az inflácó növekedett a gdp a nyugathoz hasonlítva természetesen, valamint ezek ellenére és ennek ellentmondva csökkent az államadóság. Egyszerre volt jelen szinte az összes pozítív mutató. Mert hitelből gdp növekedést előállítani nem vicc azt még én is tudnám.
Nyílt levél, a már bedőlt lakáshitelesek védelmében, a bedőlés előtt álló lakáshitelesektől.
Azért írtuk ezt a levelet, mert már hónapok óta, a sajtó és a többi média is folyamatosan hergeli a közvéleményt a lakáshitelesek ellen. Az internetes fórumokon már a hitelesek is néha egymásnak esnek.
E témának a médiában történő tálalása alapján, az emberek valóban azt hihetik, hogy az ő adózott jövedelmükből történik a „felelőtlen” adósok kihúzása a bajból. Érdekes módon, a dr. Czirmes ügyvéd úrnak a bankok ellen indított perétől nem hangos a sajtó.
A bankok tájékoztatóiból az is kiderül szerintünk, – lejjebb olvashatóak- hogy itt valójában egy remélhetőleg már nem sokáig tartó, államilag támogatott banki uzsoráról van szó.
Átverés 1
2007. év vége felé, de főleg a 2008. év nyarán a bankoknak és a magyar államnak is tudni kellett, hogy a közelegő válság minket is elér. Mi úgy tudjuk, egy bank évekre előre tervez. Nem vagyunk szakemberek, de ha nem így van, akkor ez felelőtlenség szerintünk!
Mivel a válság a nyakunkon volt, valakiknek tudnia kellett, hogy az emberek majd tömegesen fogják elveszteni a munkahelyeiket, és a devizaárfolyam is az égbe szökik. Így, a befizetett havi törlesztő részletek ellenére is, a tartozások nem csökkenni, hanem folyamatosan emelkedni fognak. „mentőövek” nélkül is.
Le kellett volna állítani a tömeges hitelfelvételt, de nem tették. Vajon miért nem? Kinek volt ez az érdeke? Költő kérdések ezek, hiszen tudható kik a haszonélvezői mindennek, egyedül a bankok.
Megkérdezhető tehát az is, ki volt akkor itt a felelőtlen, csak a hiteleket igénylők?
Ha a bank nem ad hitelt „felelőtlenül”, akkor az a „felelőtlen” adós nem vesz nagyobb lakást, nem adja el a meglévő kisebbet a feje fölül. Most már tudjuk, hogy vaskos jutalékok ellenében szórták a hitelközvetítők hitelt, sok esetben milliós jutalékokért.
Érdekes módon, 2008. januártól változott az adó és illeték törvény. Az 5 éven belül történt lakáseladások esetében, az Áfát és illetéket is meg kell már fizetni. Erős a gyanúnk, hogy ez alól az elárverezett lakások és a törlesztő részlet emelkedése miatt kényszerből eladott lakások sem kivételek. Megkérdezzük, mennyi bevétele lesz ebből a magyar államnak? Nem hisszük azt, hogy az APEH mindenkinek elengedné méltányosságból.
Átverés 2
Vegyük csak szemügyre, a bajba jutott adósok rendelkezésére álló „mentőöveket”.
A törlesztő részlet csökkentésének kockázatai:
Az átütemezés keretében a Bank az Ön által fizetendő törlesztés összegét csökkenti és-vagy a
hitel eredeti futamidejét megnöveli. A csökkentett törlesztést, maximum 2 éven keresztül fizetheti (továbbiakban: könnyített fizetési időszak). Ön, a csökkentés mértékétől függően, az új törlesztő részletben az egyébként esedékes tőkét és kamatot részben vagy egészben nem fizeti meg.
Tájékoztató Újrakezdés Hitelről:
Kérjük, hogy mielőtt jelezne igényét a további csökkentett törlesztésre, gondolja át, hogy valóban fennállnak-e még fizetési nehézségei. A csökkentés mértékétől függően – az új törlesztő-részletben az egyébként esedékes tőkét és kamatot részben, vagy egészben nem fizeti meg. Amennyiben a csökkentett törlesztő-részlet nem elegendő a kezelési költség, díjak és kamat összegének fedezésére, a Bank a meg nem fizetett kamatot tőkésíti, ezáltal az Ön fennálló tartozása a könnyített fizetési időszak alatt – az eredeti folyósítás-kori hitelösszeghez képest – növekszik. Legkésőbb a két éves könnyített fizetési időszak végén a Bank meghatározza az aktuális tőketartozást. Az aktuális tőketartozásból – a még hátralévő futamidőre – az annuitás módszere alapján a Bank újra kiszámolja az Ön által fizetendő havi törlesztő-részlet nagyságát. Mivel az Ön tőketartozása a könnyített fizetési időszak alatt folyamatosan emelkedhet a meg nem fizetett kamat összegével, minél hosszabb ideig veszi igénybe az Ügyfél a törlesztő-részlet csökkentést, annál nagyobb mértékben emelkedik.
Szerződésszegés következményei: A Ezúton szeretnénk mindenkit tájékoztatni arról, hogy ezen „mentőövek” igénybevétele esetén, az eredeti tőketartozás összegéhez képest, a törlesztés ellenére, a tartozás súlyos milliókkal emelkedhet egy-két év alatt. Ez az összeg akár 5-7 millió forint is lehet. Például, 15 millió forint felvett hitelösszeg esetében, a jelenleg fennálló tartozás, már több mint 19 millió forint, ami a devizaárfolyam emelkedése és a „hitelezés költségeinek” változása miatt, akár a csillagos égig is emelkedhet.
Az induló törlesztő részlet tőke+kamat+kezelési költség összegéhez képest a jelenlegi törlesztő részlet már több mint 50%-al emelkedett, ebből csak kamatra annyit fizet az adós, mint az induló részlet összege volt. A féléves kamat a periódus lejártát követően „természetesen” újra emelkedik.
Átverés 3
A Magyar Állam által felajánlott áthidaló kölcsön: Ha Ön 2008.09.30-át követően, a foglalkoztató érdekkörében felmerült okból elvesztette a munkáját és teljesíti az Áthidaló kölcsön igénybevételi feltételeit, melyet az Áthidaló Kölcsön tájékoztatónkban találhat meg, az alábbi példa alapján működhet a csökkentett havi törlesztést igénybevétele.
A jelzálog alapú hitele aktuális havi törlesztő-részlete 100.000 Ft (a példa kedvéért folyamatosan a 2 év során) és 2 évig havonta csak 10.000 Ft megfizetését vállalja, akkor a tényleges havi törlesztés és az Ön által vállalt csökkentett havi törlesztés közötti 90.000 Ft 24 hónapon keresztül kamatmentesen halmozódik. A Bank felé fennálló tartozása annál nagyobb lesz, minél alacsonyabb havi törlesztő-részlet megfizetését vállalja ez alatt az időszak alatt. A 25. hónaptól kezdődően Ön a jelzálog alapú hitelének havi törlesztő részletének megfizetése mellett köteles az Áthidaló kölcsön törlesztését is megkezdeni, így a fizetési könnyítést követően mindkét hitelnek törlesztő részletét biztosítania kell a bankszámláján. A 2 évig meg nem fizetett törlesztő-részlet összegét (90.000 Ft x 24 = 2.160.000 Ft) forint alapú hitelként 1év (háztartási jövedelem csökkenése esetén 5 év) alatt köteles visszafizetni.
Magyar Állam készfizető kezesként felel az Adós részére folyósított Kölcsön és kamatai összegének a munkahely elvesztése esetén 80 %-áért, egyéb megváltozott körülmény esetén 70 %-áért. Amennyiben az Áthidaló kölcsön Adósa megszegi az Áthidaló kölcsönszerződés bármely rendelkezését, így különösen, ha a kölcsönszerződésből eredő fizetési kötelezettségeinek nem- vagy késedelmesen tesz eleget, a Bank jogosult az Áthidaló kölcsönszerződést azonnali hatállyal megszüntetni. A lakáscélú kölcsönökre vonatkozó állami
készfizető kezességről szóló törvény értelmében a jelzálog alapú hitel felmondása esetén a Bank köteles az Áthidaló kölcsönszerződést is felmondani. A Bank az Adóssal szemben fennálló követelése érvényesítése érdekében megteszi a szükséges lépéseket, amelynek keretében kezdeményezi az állam által vállalt kezesség beváltását. A kezesség beváltása során a központi költségvetés terhére kifizetett összeg az Adós állammal szembeni kötelezettségévé válik, amelyről az Adóst az állami adóhatóság határozatban értesíti. Az állammal szembeni tartozás behajtása adók módjára történik.
Ha jól értelmeztük, itt a magyar állam a banknak fizeti két évig az adós által meg nem fizetett tartozást.
Átverés 4A PSZÁF és a Kormány által aláírt Magatartás kódex:
1. A hitelezők vállalják, hogy kamatot csak az alábbi okok bekövetkezése esetén módosítanak egyoldalúan.
1.1. A jogi szabályozói környezet megváltozása: a hitelező hitel és pénzügyi lízingszerződés szerinti jogviszonyokat szorosan és közvetlenül érintő tevékenységére, működési feltételeire vonatkozó, vagy ahhoz kapcsolódó jogszabályváltozás, jegybanki rendelkezés vagy a hitelezőre kötelező egyéb szabályozók megváltozása, a hitelező hitel, és pénzügyi lízingszerződés szerinti jogviszonyokat szorosan és közvetlenül érintő – tevékenységéhez kapcsolható közteher (pl. adó) változása, a kötelező tartalékolási szabályok változása, kötelező betétbiztosítás összegének, vagy díjának változása.
1.2. A pénzpiaci feltételek, a makrogazdasági környezet módosulása:
A hitelező forrásköltségeinek változása / pénzpiaci forrásszerzési lehetőségek változása, így különösen, de nem kizárólagosan, Magyarország hitelbesorolásának változása, az ország kockázati felár változása (credit default swap), a jegybanki alapkamat, a jegybanki repo- és betéti kamatlábak változása, a bankközi pénzpiaci kamatlábak/ hitelkamatok változása, a Magyar Állam vagy a hitelező által kibocsátott kötvény és SWAP hozamgörbék egymáshoz képest történő elmozdulása, a refinanszírozást biztosító, nyilvánosan kibocsátott értékpapír hozamának, illetve kibocsátója elismert külső hitelminősítő szervezet általi kockázati besorolásának változása vagy az ilyen besoroláshoz kapcsolódó költségek megváltozása, a hitelező lekötött ügyfélbetéteinek kamatának változása.
1.3. Az ügyfél kockázati megítélésének megváltozása:
Az ügyfél, illetve a hitelügylet más kockázati kategóriába történő átsorolása a hitelező vonatkozó jogszabályi előírásoknak megfelelő eszközminősítési szabályzata, vagy belső adósminősítési szabályzata alapján – különös tekintettel az ügyfél pénzügyi helyzetében és fizetőképességi stabilitásában bekövetkező változásokra -, ha azt az új kockázati kategóriába történő átsorolás az értékvesztés, és ez által az alkalmazott kockázati felár mértékének változtatását teszi indokolttá.
A hitelező vonatkozó jogszabályi előírásoknak megfelelő eszközminősítési szabályzata, vagy hitelező belső adósminősítési szabályzata alapján azonos kockázati kategóriába tartozó hitelügyletek, illetve ügyfelek kockázatának változása, ha a kockázat megváltozása az adott kockázati kategóriában az értékvesztés, és ez által az alkalmazott kockázati felár mértékének változtatását teszi indokolttá.
A hitelezők vállalják, hogy a kockázati megítélés megváltozása alapján nem érvényesítenek kamatemelést azon ügyfeleknél, akik szerződési kötelezettségeiket folyamatosan teljesítették, a hitel futamideje alatt nem estek fizetési késedelembe. A nyújtott kölcsön vagy hitel fedezetéül szolgáló ingatlanfedezet értékében bekövetkezett legalább 10%-os változás.
1.4. Az ügyfelek fizetési nehézségének kezelése körében alkalmazandó eljárások:
A hitelezők vállalják, hogy kidolgoznak a hitelezéssel kapcsolatban olyan termékeket, áthidaló módszereket, intézkedési csomagokat, amelyek a hitelek átütemezésével, vagy a törlesztési időszak meghosszabbításával kapcsolatosak, vagy egyéb módon próbálnak a szorult anyagi helyzetbe jutott ügyfeleken segíteni. Az érintett ügyfélkörüket megfelelően – tájékoztató levél, információs füzet, stb. – tájékoztatják az elérhető, hitelekhez kapcsolódó áthidaló módszerekről. Felhívják az ügyfeleik figyelmét arra, hogy a futamidő meghosszabbítása esetén a törlesztő-részlet nem csökken azzal arányosan, tekintettel arra, hogy a hosszabb futamidő miatt a fizetendő hiteldíj is növekszik. Az egyes áthidaló megoldások tekintetében bemutatják a törlesztő-részlet alakulását. Az ésszerűség és a hitelező üzletpolitikájának lehetőségein belül ügyintézőik – az automatikus elutasítás helyett – minél több alternatív megoldást vázolnak fel a nehézségekkel küzdő ügyfelek számára a szerződések módosítása során. Lehetővé teszik a devizaalapú hitelek forintra történő átváltásának lehetősége mellett e hitelek devizában való egyösszegű törlesztését, illetve a hitelkiváltást is, amennyiben erre az ügyfelek részéről igény mutatkozik.
Átverés 5:
Önkormányzatoknak elővásárlási joga van az árverezés alatt álló ingatlanokra. Mindenki tudja, hogy az önkormányzatoknak nincsen erre pénze, még is megveheti a lakásokat. Miből? Milyen meglepő, hitelből.
Mondja már meg valaki, kit néznek itt hülyének a hiteleseket vagy a nem hiteleseket? Kérnénk mindenkit, aki a hiteleseket a pokolba és a börtönbe kívánja, olvassa el többször a „mentőöveket”.
A fentiekből kiderül, ha lassan és figyelmesen olvassák el az a tény, hogy a „segítség” nem azt takarja, hogy kisebb részletfizetés mellett fizetheti vissza az ember a tartozását.
Úgy gondoljuk, hogy a fenti módszerek, amivel a hiteleseket „segítik”, csak mesterségesen növelni fogja a fizetésre képtelenné váló adósok táborát, a bedőlő hiteleket, a nincstelenek tömegét, és akkor valóban az adófizetők pénze bánja majd. Ha valaki eljut az árverezésig, akkor már a BAR- listán van, annyi pénze sem marad, hogy másik lakásba beszálljon. Szigorodnak a hitelfelvételek, tehát hitelt nem kap, mert rossz adós is. A bérlakás kevés, albérletet kiadó hiéna viszont van már bőven.
Ha eladjuk, vagy elárverezik a lakásunkat, a mai körülmények között az ára a hitel összegét sem fedezi. A fennmaradó uzsoratartozás pedig a fentiek szerint még mindig ott marad a nyakunkon.
Megjegyeznénk, hogy mi is az adózott jövedelmünkből vettük azt a lakást is, amit eladtunk azért, hogy igaz hitel felvétele mellett, de élhetőbb körülményeket biztosítsunk a családjainknak. Majd ezek után illetéket fizetünk a magyar államnak az után a lakás után, ami a hiteltartozás lejártáig a banké. Most pedig uzsorakamatot fizetünk a banknak a már bedőlt szerencsétlen hitelesek tartozásai miatt, valamint azért, hogy a befektetők betétjei, részvényei nyereségesek legyenek, az ország kockázat, Bubor-Libor és ki tudja mi után is.
A mai napon olvastuk, hogy Európában nincs még egy olyan ország, ahol a bank az adósra hárítja teljes mértékben a veszteségeit. Ebben is sikerült az „élre” törnünk. Bár tudomásunk szerint a bankok egyáltalán nem vesztésegesek, sőt a válság ellenére nagyon is nyereségesek.
Ezúton tudatjuk mindenkivel, hogy mi szeretnénk a hitelt visszafizetni, és az állam költségeit sem akarjuk növelni. Az összeget, amit felvettünk, olyan feltételekkel, amivel elkezdtük, tudnánk is fizetni, ha az eredeti szerződést visszaállítanák, /tőke, kamat és egyéb költségek/.Biztosak vagyunk abban, hogy így is lenne a bankoknak nyeresége bőven. Továbbá vállalhatná a kockázatot a bank fele-fele arányban az adóssal, és az eddig lehúzott uzsorát hitelenként a tőke tartozás csökkentésére fordíthatná. Olyan segítséget szeretnénk, ami nem a tartozásunkat növeli, hanem ténylegesen csökkenti.
Az állam abban tudna segíteni, ha rákényszerítené a bankokat erre, megtiltaná, és nem támogatná az uzsorát. A már bedőlt hitelesek a jelenlegi jövedelmi viszonyaiknak megfelelően törleszthetnék az eredeti tőketartozást, de nem a hitel összegének folyamatos növekedése mellett! Esetleg a bankok évente felülvizsgálhatnák a jövedelem viszonyokat. Figyelembe lehetne azt is venni, hogy akinek még van munkahelye, annak sem adtak fizetésemelést a válság miatt.
Viszont a megélhetés költségei lényegesen nőttek. Rendben van, nem veszünk ruhát, nem szórakozunk, nem nyaralunk, nem kulturálódunk, a villany lekapcsoljuk, nem fűtünk/ két nadrágban is lehet otthon ücsörögni, már akinek van otthona még. A gyerek nem jár sportolni, külön órákra, stb. Valaki magyarázza már el neki, hogy miért krumplis tészta mellett nézheti tágra nyílt szemekkel a tévét. Persze csak addig, amíg nem kapcsolják ki a villanyt is.
Apropó, uzsora:
A sokat szidott gyors kölcsönt folyósító cégek tisztességesebbek, mint a bankok, mert náluk le van írva a szerződésben, hogy X forint kölcsönt folyósítanak, erre Y forint az összes kamat és egyéb költség, a heti törlesztő részlet pedig összesen Z. forint. A kedves ügyfél pedig eldöntheti belevág-e, vagy sem.
Budapest, 2010.04.24.
Átverés 1. Átverés 2.
@mrs. white: bocs, de asszem lassan abbahagyom a netezést, és nézem a tövöt. de amit eddig írtam, a lényegében ugyanúgy igaz, akár ember, akár cég. ne nyújtózkodj tovább, ameddig + tücsök és a hangya.
a modern világ bonyolult, de akinek van józan esze, az óvatosan csinálja a dolgait, akár cég akár ember.
uzsorakamat 2A PSZÁF Felügyeleti Tanácsa 9/2006.(XI.7.) számú ajánlása a lakossági hitelezés előzetes ügyfél-tájékoztatási és fogyasztóvédelmi elveiről. 5 oldal !
Már 2006-ban!!!!!
Ajánlanám mindenki figyelmébe az Ajánlás kibocsátásának indokait!
Különösen tekintettel hivatkozik a 18/1999.(II.5.)Korm. rendeletre!!!!!
Sajnos ez csak egy ajánlás volt, a PSZÁF felügyeletéről szóló 1999.évi CXXIV.törvény 9/c.§(1)bek.c.pontja alapján.
Aki tudja , nézze át őket, mert érdemes.
És akkor nézzük meg, mi valósult meg belőlük egy-egy szerződésnél.
Aztán kiabáljon mindenki a hitelesekre.
Mintha a bankok nem alkalmazták volna a lakáshiteleknél ezt az ajánlást az ügyfelek maradéktalan tájékoztatására vonatkozóan.
Viszont hatékonyan alkalmazzák a PSZÁF és a Kormány által aláírt „Magatartás ” kódexnek nevezett vicc lapot, mely a hitelintézeti törvényre hivatkozva/1996.évi CXII.törvény/két oldalon sorolja azt az Ok-listát, amiért a bank emelheti a törlesztő részletet.
Továbbá tartalmazza az ügyfelek fizetési nehézségének kezelése körében alkalmazandó eljárásokat./IV.pont/
Különös tekintettel arra, hogy a futamidő meghosszabbítása esetén a törlesztő részlet nem csökken azzal arányosan ,tekintettel arra,hogy a hosszabb futamidő miatt a fizetendő hiteldíj is növekszik.
!
Megjegyezném,hogy a fizetési fegyelmet csak csökkenteni fogja a törlesztő részletek egekig történő emelése.Felhívnám a figyelmet
arra,hogy lassan már az sem fog tudni fizetni, akinek még van munkahelye. Mert a havi törlesztő részletre a „magyar bérből” és fizetésből élő embereknek lassan már nem futja, még akkor sem,ha nem fizet rezsit és csak zsíros kenyeret eszik.Képzeljék csak el, vannak még ilyen emberek. Sajnos mi nem kapjuk reklámszatyorba és Nokiás dobozba a fizetésünket.
Jó lenne, ha elgondolkodnának ezen a törvényhozók és a bankárok karöltve. Ne azon gondolkozzanak, hogy minket hogyan lehet minél gyorsabban az utcára tenni, hanem például azon, hogy nem-e meríti ki az uzsora fogalmát az, hogy egy 90 ezres törlesztő induló törlesztő részletből, hogyan lesz 137 ezer, amiből csak a kamat 89.000,-Ft. Továbbá gondolkozzanak el azon, hogy hogyan adhatott egy kereseti igazolásra és az ingatlanra adóstárs és további jövedelem igazolások nélkül a bank hitelt. Sajnos mi későn gondolkoztunk el ezen.Igen, ez a mi hibánk. A nyuszó-muszóké, akik mertek nagyot álmodni.Olyan nagyot, hogy a biztos otthont eladták a fejük alól. De azt ne mesélje be nekünk senki, hogy 2007. év vége felé és 2008. tavaszán az illetékesek közül senki nem tudta, hogy itt nagy baj lesz.
Mielőtt kilakoltatnak bennünket, javaslom nézzék át az összes hitelszerződést egyenként, bankonként.
Biztos, hogy csak az a „felelőtlen” hitelfelvevő a hibás?
A „mentőövek” segítségével csak a mi tartozásunk növekedhet? Tényleg?
A meg nem fizetett kamatot is lehet tőkésíteni a „mentőövek” segítségével, biztos ez?
Így körülbelül háromszor fizetem ki a lakás vételárát, ezt banki ügyintéző is elismerte.
Mégegyszer megkérdezem, biztos ez?
Rendben , lakoltassanak ki, árverezzék el minden már bedőlt és hamarosan bedőlő lakáshiteles lakását.
És a hajléktalanná váló rengeteg családdal mit kezdenek?
Nincs ám mindenkinek rokonsága, ahol meghúzhatja magát.
Ja, és az elárverezett ingatlan értéke után nem fizetünk ám sem áfát , sem illetéket.
És mivel sokunknak nincs már munkahelye, lakása sem lesz, nem lesz miből behajtani.
Dolgozunk majd feketén, ebből nincs adó és járulék.
Vagy elhagyjuk ezt az országot.
Végtelenül felháborító, ahogy a lakáshitelesek ellen hergelik a közvéleményt a médiában.
Mielőtt ilyen cikkeket írnak, jó lenne, ha olvasgatnák kicsit Uzsorakamat által leírt kormányrendelet és a PSZÁF Felügyeleti Tanácsának ajánlását.
Az illetékesek már 2006.-ban felhívták a figyelmet arra, hogy nem kellő a tájékoztatás a hitelekkel kapcsolatban és ebből baj lesz. Ennek ellenére a hitelközvetítők milliós jutalék fejében szórták a hiteleket „csak neked, csak most”.
Továbbá nem hisszük el, hogy ebben az országban 2007.végén, 2008 tavaszán senki nem tudta az illetékesek közül, hogy válság lesz,mégis kiszórták a hiteleket.
Bérlakás nincs, sokan jövedelmi viszonyaiknak megfelelően vállalták a hiteltörlesztést, 10-20% árfolyam ingadozást bekalkulálva, továbbá abban a hitben, hogy lesz munkahelyük,esetleg fizetésemelésük. Például albérleti díj helyett stb.
Ha nem tudnák magyar átlagfizetésből nem lehet lakást venni, de lassan már bérelni sem.
Nos most megtudtuk, hogy egy lakás, esetleg egy nagyobb ház 3-4 generációnak „korlátlan fogyasztási vágy”.
A lakáshiteles nem az árfolyam nyereségre utazott, mert nem befektető, vagy részvényes. Nem , jóhiszeműen a vállalható törlesztőrészletre, amit tisztességgel fizetne, ha hagynák.
Nem mi voltunk a felelőtlenek , hanem azok, akik „hiszékenységünket” kihasználva tudván, hogy közeleg a válság, megszűnnek a munkahelyek, az égbe szökik a svájci frank árfolyama-mégsem állították le időben a hitelezést.
Továbbá azok a felelőtlenek, akik a mentőcsomagokat harsogva úszítják ellenünk a közvéleményt, arra hivatkozva, hogy a hiteles nem veszi ezeket igénybe.
Ezért javaslom, nézzenek körül mentőövek ügyében. MInden megoldás csak a tartozás összegét növeli, csökkenés helyett.
Ezúton közlöm a takarékosan élőkkel, hogy senkivel nem szeretnénk a hitelünket visszafizettetni, örüljenek neki, hogy nem vettek részt ebben az össznépi kész átverés show-ban.
Mert ezt valakik tudatosan elk….k, nem kicsit , de nagyon. De elk….k mi is lakáshitelesek, hogy hittünk nekik
@mrs. white:
„Pontosan nem, de a Bokros csomaghoz hasonló nagyságrendű megszorítás”
pontosan milyen megszoritas? kicsit fukarul bansz a tenyekkel.
„Látod te sem azt mondod hogy szigorítottak hanem hogy osztogattak pedig ez csak az utolsó évben volt a választás miatt”
a szechenyi terv es a kedvezmenyes lakashitel az utolso evben volt?
melyik nagy eloszto rendszert alakitottak at? a vilaggazdasagi konjunktura hatasara jobb egyensuly mutatok szulettek. akar anyam macskaja is ulhetett volna a kormanynal. A konjunktura adta plusz beveteleket szetosztottak(szechenyi terv, tamogatott lakashitel), ahelyett, hogy strukturalis atalakitasra forditottak volna.
A parhuzam ott van a multjuk es a jelenjuk kozott, hogy most sem tudnak strukturaban gondolkodni, csak direkt beavatkozasban. a gyenge forinttal elert novekedes az nem gazdasagi cel. gazdasagi cel az alacsony koltsegvetesi hiany, azon keresztul az alacsonyabb inflacio amitol hiteles lesz a penzugyi kormanyzat, mozgastere lesz az mnb-nak, a kormanyzatnak adocsokkentesre az alacsonyabb kockazati premium miatt, amitol felenkulhet a gazdasag. Illetve gazdasagi cel a jogi kornyezet kialakitasa, pl. kader mentes pszaf, ami szankcionalhatja az unfair banki viselkedest.
@ó jaj: ok köszi jó vita volt. Csak annyi hogy most olvstam a fölötted lévő hosszú bejegyzést. A magam keresetlen módján pont emelett kardoskodtam pedig nem vagyok érintett. Azzal a feltétellel mindenki vállalja amivel felvette a hitelt, akár még az árfolyamkockázattal is, csak az extra profitot ne tegyék rá. Ahogy az illető említi ilyen nincs is sehol európában. Szép estét!
Ezzel a hozzáállásal azt is mondhatnán, ne segítsünk a jégeső károsultakon, mert miért nem erősebb tetőt csináltak? Ne segítsünk az árvízkárosultakon, mert miért nem költöznek el a folyó mellől! Ne segítsünk a belvíz károsultakon, mert miért nem építenek csatornát, miért vetnek oda ahol belvizes a talaj. S még sorolhatnám!
@somogg: Konjuktura? hol? a szerb háború árnyékában? Akkor amikor az orosz tőzsde összeomlott ezáltal az orosz piac is. Amerikában a tőzsdén akkor volt a dot.com lufi egy mini gazdasági válsággal. A konjuktura a megyó korszak alatt volt 2008-ig. Biztos hogy ugyanazon a földön éltünk és nem más dimenzióban? A német gdp (akitől a legjobban függünk) 0-0.5% között volt ha jól emlékszem 2001-ben, ezt stagnálásnak hívják és nem növekedésnek.
A deviza hitelesek beperelhetik a Bankokat, ha úgy érzik nem azt kapják amit aláírtak.Aki olyan szerződést írt alá, hogy a banki forrásköltség a kamat elszámolás alapja az így járt (kiszolgáltatta magát a bank, az ország estleges kockázatá megnövekedésének).
Mivel nem volt / nincs szabályozva, hogy a folyósított hiteleket azonos futamidejű forrásokkal kell fedezni portfolió szinten a bankoknak, így az ebből fakadó kockázatok költségeit viselniük kell.
Matolcsinak üzenném, hogy a törlesztőrészletekben a kamatkockázat hatása többszöröse (a kamatos kamat exponenciális függvény) az árfolyam kockázatnak (ez lineáris).
Az alapvető hiba az volt, hogy az új lakások ÁFA-ját kellett volna / kellene csökkenteni, mert ez egyszerűbb módszer mint a befolyó adókból visszaosztani a támogatásokat.
Ugyan ezt kell tenni a tömeg közlekedéssel és nem kell államilag támogatni senki utazását, lakás szerzését (pláne, ha azt sem tudják, hogy ki a rászorult).
Nem gondolom, hogy a 800.000 bárlistás mindegyikét meg kellene menteni.
Javasolnám, hogy akit meg akarnak menteni, a kötelezőentegyen vagyonnyilatkozatot, mert már elegem van abból, hogy mindenkit megmentünk. A támogatás visszatéritendő legyen (ezt alkalmazhatnák az összes segéllyel kapcsolatban, mert a segélyek, támogatások nagy része szükségtelen), illetve nem a rászorultak kapják.
Minél gyorsabban vezessék be az EUR-t jó erős árfolyamon, és ezt előre deklarálják, hogy legyen mihez alkalmazkodni. (téves az a vélekedés, hogy a gyenge árfolyam jó, mert az exportunk import hányada rendkívül magas). Továbbá az elmúlt 12 hónapban ~4,5MRD EUR export aktívumunk volt (havi 200-500 mill EUR), tehát jó úton vagyunk, most ne kezdjünk el hiányt növelni.
A fejlett világ USA, Európa, Japán (Mo. is) elkerülhetetlenül a Kínai, India bér és szociális juttatásokhoz kell alkalmazkodniuk, mert ellenkező esetben tovább folyik az import dömping és az eladósodás. Vagy védővámokkal és a hazai termékek támogatásával kell védekeznünk.
tv2.hu/mokka/video/probaper-a-bankok-ellen
bankitrukkok.nolblog.hu/
penz1x1.blog.hu/2010/03/31/megvezetett_devizahitelesek_avagy_miert_nem_csokkentik_a_kamatokat
ingatlanmenedzser.hu/hirek/20100317_oszko_bolg.aspx
Kedves kommentelők!
Ha sokaknak az is elfogadhatatlan, hogy magyar embereket segítsenek ki, akkor mit szóljon szegény népem, a tót nemzet? Nekünk a görögöket kell kisegítenünk (utána meg a portugálokat, olaszokat, stb. ízlés szerint) egy nagy halom pénzzel, amivel nem rendelkezünk. Tehát hitelt kell felvennünk, hogy segítsünk a lusta, dolgozni nem akaró, kecskebaszó görögöknek, akik átlagban háromszor annyit keresnek, mint mi. Na ezt egy kicsit nehezebb megemészteni, de a szolidaritás az szolidaritás.
Üdvözlettel
Butatót
UI: bocs a kecskékért, de nekünk a birkák jönnek be.
@Spiro: Van sok jó gondolat benne. De. Én is támogatnám a védővámot csak nem szabad ilyen csúnya dolgot csinálnunk az eu miatt.
Hogy képzeled az olcsóbb áfát amikor minden építőanyagot magasabb áfán vásárolnak, vagy csak az építettőtől vásárolt lenne olcsóbb ha saját magad probálod csinálni akkor drágább? 800.000 bar listás mindegyikét nem kell megmenteni. Viszont a héten pont hallottam, hogy a számuk folyamatosan emelkedik. Hol lesz a határ amikor már konrolálhatatlan az esemény?
Nekem van egy módszerem ami teljesen tudománytalan és tökéletesesn indulati. Mi lenne ha a válság előtti kamatkülönbözet 70%-át egyszeri tételként befizetné a bank, amit az adósnak adóbevalláskor visszafizetne az állam. Garantálom, hogy ekkor nem lenne bőszen emelés mert a banknak semmi profitja nem származna belőle. megelégedne egy tisztességes haszonnal és jó napot. A bankok saját maguk menhetnék meg a devizásokat. Vagy az állam kezében lévő bank 1%-al aláígérne a banki átlag kamatokna és mindenfajta költségek felszámolása nélkül köteles lenne az összes többi bank elengedni az ügyfeleket. Ha versenyhelyzet lenne rögtön kiderülne hogy azért csak van ezen haszon. Legfeljebb nem az otp meg a többiek gazdagodnának meg hanem az állam.
Szerintem a legnagyobb probléma,ha nekem nem,nekik miért?
@safranek
Pontosan ugyanez jutott eszembe, csak éppen Stohl Buci kapcsán:
A baleset áldozatait milyen alapon mentik ki a tűzoltók, és milyen alapon kezelik a mentők, a kórházak az adófizetők pénzén? Be kellett volna kalkulálniuk, hogy ha autóba ülnek, közútra tévednek, bizony balesetük lehet (tessék csak utánanézni a statisztikáknak, meg a törésteszteknek), úgyhogy el kell dönteni, mennek-e és van-e erre alkalmas kocsijuk (mondjuk Hummer), mert ilyen egy érett, felnőtt magatartás. Nehogy már az én pénzemből próbálják meg rendbehozni az ilyet, ő meg röhög a markába, hogy milyen frankón megúszta, és már pattan is be a következő kocsiba.
Máshol már írtam (van ilyen blog elég), de azért itt is: ha a bank konszolidációra és privatizációra (nota bene pacsira) elköltött (az adós konszolidációhoz mérten) nagyságrendekkel nagyobb összegek nem ütötték szíven az adófizetőket, ahogy azok a bankokba vándorolgattak, akkor az adósmentő akció miatt különösen nem kellene tiltakozni. Más kérdés, hogy ezt a banki nyereségek rovására lenne célszerű kivitelezni, hiszen a hitelek bedőlésében az adósokkal legalábbis azonos mértékű felelőssége van a hitelintézeteknek, evidens, hogy a konszolidációba is hasonló arányban szálljanak be.
@mrs. white:
remelem latszik a kulonbseg a ket periodus kozott:
EU15 1998-2.99, 1999-2.89, 2000-4.10, 2001-1.90, 2002-1.14, 2003-1.09, 2004-2.12, 2005-1.68, 2006-2.87
Germany 1998-1.84, 1999-1.88, 2000-3.46, 2001-1.36, 2002-0.00, 2003–0.20, 2004-0.77, 2005-1.10, 2006-2.99
Hungary 1998-4.86, 1999-4.15, 2000-5.24, 2001-4.33, 2002-3.82, 2003-3.39, 2004-4.65, 2005-4.12, 2006-3.89
@butatót:
Arany szívem az EU hitelt nyújt a görögöknek nem segélyt. Azaz, ha minden jól megy mindenki visszakapja a pénzt. Most gyakorlatilag az államok, adófizetők ismét a felelőtlenül hitelező Bankok miatt kénytelenek segíteni (de ezt nem ingyé teszik, úgy hogy nyugodtan emészd ezt).
Ha most bármelyik EU ország csődbe megy, akkor sokkal komolyabb hullám az söpör végig a világon, mint 2 éve a piti LEHMAN csőd miatt.
Másrészről szinte az egész fejlett világ államai hasonló nagyságrendű államadósságot cipelnek magukkal mint a Görögök (államadósság/GDP) 130%). És ez is a bankok megmentése miatt tuningolódott ekkorára, és most azok a pénzügyi intézmények szörnyülködnek, hogy mi van akiket az államok tavaly mentettek meg (na ezt emészd meg)
.
A görögök ugyan azt szívták meg mint az Izlandiak és a Magyarok, hogy kicsik és jó figyelem elterelés a velük való baszakodás az igazi problémákról.
USA, GB, Portugálok,Spanyolok, Olaszok, stb. ~120%, Japán 200% csak ezekről „nem szabad beszélni”, mert az ő nagyságrendjeik 1000MRD-okban mérhetők és esetleges bizalomvesztés világ csődökhöz vezetne.
@mrs. white: most megyek, koszonom a beszelgetest, tovabbi szep estet! Az nem baj, hogy hiszel valamiben/valakiban, az szep dolog, de azert a tenyekkel is erdemes foglalkozni.
@uzsorakamat: Együtt érzek, de néhány apró hozzáfűznivaló: mielőtt valaki belevág egy nagymértékű családi projektbe, s nem látja teljes szélességben a potenciális következményeket, -hát aláírás előtt forduljon szakértőhöz, talán érdemes lett volna.
Nyilvánvaló, hogy nem az úgynevezett takarékosan élők feladata lenne a segítség, de hát a mindenkori politika s pénzügyi szektor csodás szimbiózisa most ezt fogja eredményezni. Matolcsy simán meglépi, neki nem kerül semmibe, figyeld majd a melldöngetést.
Lehet, demagóg vagyok; minden sajnálatom ellenére ugyancsak elegem van abból, hogy mások lakásvásárlását, esetleg vállalkozását (Széchenyi terv X.) támogassam, politikusoknak téve szívességet.
@Spiro:
„Arany szívem az EU hitelt nyújt a görögöknek nem segélyt.”
XD
Arany szívem, ébredj fel. Már látom, ahogy a görögök hogyan törik magukat vállvetve, hogy visszafizethessék. Most is azért randalíroznak, mert még magasabb kamatot szeretnének fizetni. Hívhatják hitelnek, de attól még segély lesz. 🙁
Persze örülnék, ha neked lenne igazad.
@somogg: Kösz hogy begépelted. Akárhogy nézem csökken álamadóság melett 3-4%-al voltunk a nyugat felett. Ugyanez 2002-06 között már nem feltétlen igaz a beáramló hatalmas hitel ellenére ami elvileg a gdp-t egekbe kellett volna hogy lökje. A tragédia pont itt volt hogy ekkora hitel állomány növekedés ellenére egy szemmel nem növekedett gdp arány az előző ciklushoz képest. Ha ehez még hozzá vennénk a 06-10 közötti számokat akkor lenne igazán tragikus a kép illetve ha azokat akikkel elvileg versenybe voltunk cseh, lengyel, szlovák adatokat is megnéznénk ,akkor látnánk csak igazán csudát.
Szép estét!
@Spiro: Ott a pont. Csak az utolsó mondat nem vezetne, hanem vezet. Csak az ideje kérdéses.
@mrs. white:
Mivel Mo.-t a szocializmusban idején kimaradt a tőkefelhalmozás hiánya különbözteti meg a nyugattól. Az erre adott túlzott reakció a mindenáron lakástulajdon elérése volt.
Tudomásul kell venni, hogy nem minden család jövedelemtermelő képessége elegendő a saját lakás, új autó eléréséhez (illetve a túl becsült igények problematikusak). Ezért sokan jobban járnak, ha bérlakás konstrukcióvá alakítanák hitelkonstrukcióikat (maradnak ott ahol vannak, alacsonyabb havi fizetendővel). Ez lehet állami, vagy magán bérlakás.
A bankok átadhatnák a portfoliójukban lévő rosszul fizető ügyfeleket és azok ingatlanait egy ezzel foglalkozó bérbe adónak. (kvázi a lakás árverezéssel azonos értékű alacsony áron – bérlővel)
Már más blogokon értekeztem, arról, hogy a jellemzően külföldi bankok fióktelepeként működő hazai pénzintézetek esetében semmi sem indokolja a magyar kockázati felár miatt magasan tartott ügyfél kamatszintet. Hiszen a hazai bankokat jellemzően anyjuk finanszírozza, aki saját országának és kockázati felárának megfelelő kamatszinten gyűjt betéteket, jut forráshoz. Tehát az anyabank és leány között pusztán profit elszívás zajlik, amit a magas(abb) magyar kockázati felárral magyaráznak, de ez valójában olyan mint amikor két azonos tulajdonú cég a belső kereskedelemben úgy áraz, hogy az alacsonyabb adójú helyen keletkezzen a profit.
A válság sem érintett volna minket kicsit sem, ha a hitelező bankok a hitel futamidőnek megfelelő betétekkel, vagy forrásokkal rendelkeztek volna (ez is az anyabankok és a szabályozatlanság felelőssége volt).
@butatót:
A közvélemény kutatások szerint a görög lakosság többsége támogatja az EU segítség elfogadását, és az ehhez feltételként szabott reformokat. Szerintem, ha nem is gyorsan mindenki visszakapja a pénzét.
Idióták pedig mindenhol vannak, és az a média felelőssége, hogy mit mutatnak nekünk. (nálunk is a tankos jelenet volt a médiában tavaly-tavaly előtt — gondolom ezt nagyon idegesítő lehetett látni olyan helyen, ahol azt sem tudják hol vagyunk, de hitelt nyújtottak nekünk)
Na minden jót.
@Spiro: „Már más blogokon értekeztem, arról, hogy a jellemzően külföldi bankok fióktelepeként működő hazai pénzintézetek esetében semmi sem indokolja a magyar kockázati felár miatt magasan tartott ügyfél kamatszintet. Hiszen a hazai bankokat jellemzően anyjuk finanszírozza, aki saját országának és kockázati felárának megfelelő kamatszinten gyűjt betéteket, jut forráshoz. ”
ertekezes helyett lehet, hogy inkabb gondolkodni kene, a kockazati felar a kamat egyik eleme, semmi koze a forras arahoz. Az kihelyezes varhato meg nem terulesetol fugg. A magyarorszagi bankok portfoliojaban a leirt hitelek aranya joval magasabb mint a nyugatiaknal. Ezert magasabb a kamatszint.
@Spiro:
„A közvélemény kutatások szerint a görög lakosság többsége támogatja az EU segítség elfogadását, és az ehhez feltételként szabott reformokat.”
Arany szívem! (ha már így szólítjuk egymást) Ehhez azért adhatnál valami linket, mert én csak a Reuters-t olvastam és szerintük a görögök döntő része elutasítja a segítséget és a reformokat, konkrétan 61%-uk. A támogatás a 20%-ot sem éri el. Ez az elutasítási mérték még biztosan nőni fog, ahogy a megszorítások éreztetik a hatásukat. Elég, ha jön valaki, aki kimondja, hogy „ne a zemberekkel fizettessék meg” és meg is dőlt a kormány (ott délen ehhez nem kell sok).
„Szerintem, ha nem is gyorsan mindenki visszakapja a pénzét.”
Úgy legyen.
Most olvasom, hogy Papandreu a BBC-nek azt nyilatkozta, hogy a görögök fele (!) tüntetésekre készül.
Mindegy, fő, hogy te nyugodt vagy, csak szólni kéne a görögöknek is.
Minden jót neked is.
@Spiro: Nincs köztünk vita én pont ezt próbáltam kifejteni a fenti hozzászólásaimban, valamint azt hogy erről kellene szólni a vitának és nem a gonosz és hülye devizások plazma vásárlásáról, ami nem más mint szemfényvesztés és a valós probléma elkendőzése. Ennek ellenére ez sehol ne szokott megjelenni, viszont most már a vícsapból is az ehez hasonló hangvételű cikkek jelenek meg.
@somogg: 2008-ig magyarbankrendszer maga volt a kánaán, sokkal magasabb megtérülési rátával mint más országokban. Akkor lehet hogy túl van árazva a hitelünk hogy nem tudják visszafizetni? Talán kisebb kamat szint melett többen tudnának törlesztenik, hasonlóan a nyugati országokéhoz? Talán jobb a sürü fillér mint a ritka forint akár a gazdaság összeségének is. Amerika már jóval száz fölötti bankcsődnél jár és mégis nálunk rosszabb a hitelleírás? Nálunk senki nem ment eddig csődbe, miért ha ilyen rossz a portfolió?
@Pelso..: Talán az első hibát ott követtük el,hogy a hitel ügyintéző hölgyben megbíztunk.,,Dupla jutalék,,Első hitelem egy életbiztosítással egybekötött lakás hitel volt,melyből a biztositónál befizetett összeg rendezte volna a tőketartozásomat a futam idő végén.Munkanélkülivé válás miatt a biztositó nem tudta időben levonni az összeget”tőkét”Számlámat minden előzetes értesítés nélkül megszüntette.Hónapokkal később értesített az elmaradás rendezése érdekében,addigra a bank a hitelszerződésünket felbontotta./Mivel későn kaptam értesítést/Jelen esetben a biztosító a bankra,a bank a biztosítóra mutogat.Irásban válasz a mai napig nem érkezett,hogy ki és hol hibázott.A banknak az évek alatt befizetett kamat,illetve tőke tartozás köddé vált.
Az újrakezdési hitel,a megmentő csomag, ujabb milliókal terheli az adóst,és még az árfolyam külömbözet akár 1.5 év alatt közel 5,5 Millió is lehet!
@mrs. white: Hmm, a bankcsődökhöz: szerintem a nagyobb bankok vonatkozásában nem fog előfordulni, éles helyzetben valószínűsítek egy rendhagyó konszolidációt. Amivel egy időben elhangzik valahol egy klasszikus mondat: „egyszer majd kérünk magától valamit, Virág et”.
@jotunder: Ez komoly? Elsőre irdatlan nagy hoaxnak hangzik, és volt is egyszer valami norvég focis poénod (amikor az ott játszó magyar csatár belőtte a gólt a sérült kapus mellett) – azóta nem bízom az ilyen beírásaidban. 🙂 Forrást pls!
@tanarseged ur: Nem, ez nem komoly.
@jotunder: Na azért. 🙂